Se a sua empresa presta serviço e está no Simples Nacional, existe uma conta que define em qual tabela você paga imposto. Ela compara o que a empresa gastou com folha nos últimos 12 meses com o que faturou no mesmo período. O nome técnico é Fator R.
É provável que seu contador já tenha falado em subir o pró-labore para pagar menos imposto. A dúvida é se, depois do INSS e do Imposto de Renda, sobra alguma coisa.
Neste artigo você vai entender o que é o Fator R, o que entra na folha, e vai ver a conta completa em reais de subir o pró-labore até a folha chegar a 28%, incluindo o tempo que a economia leva para aparecer.
O que é o Fator R
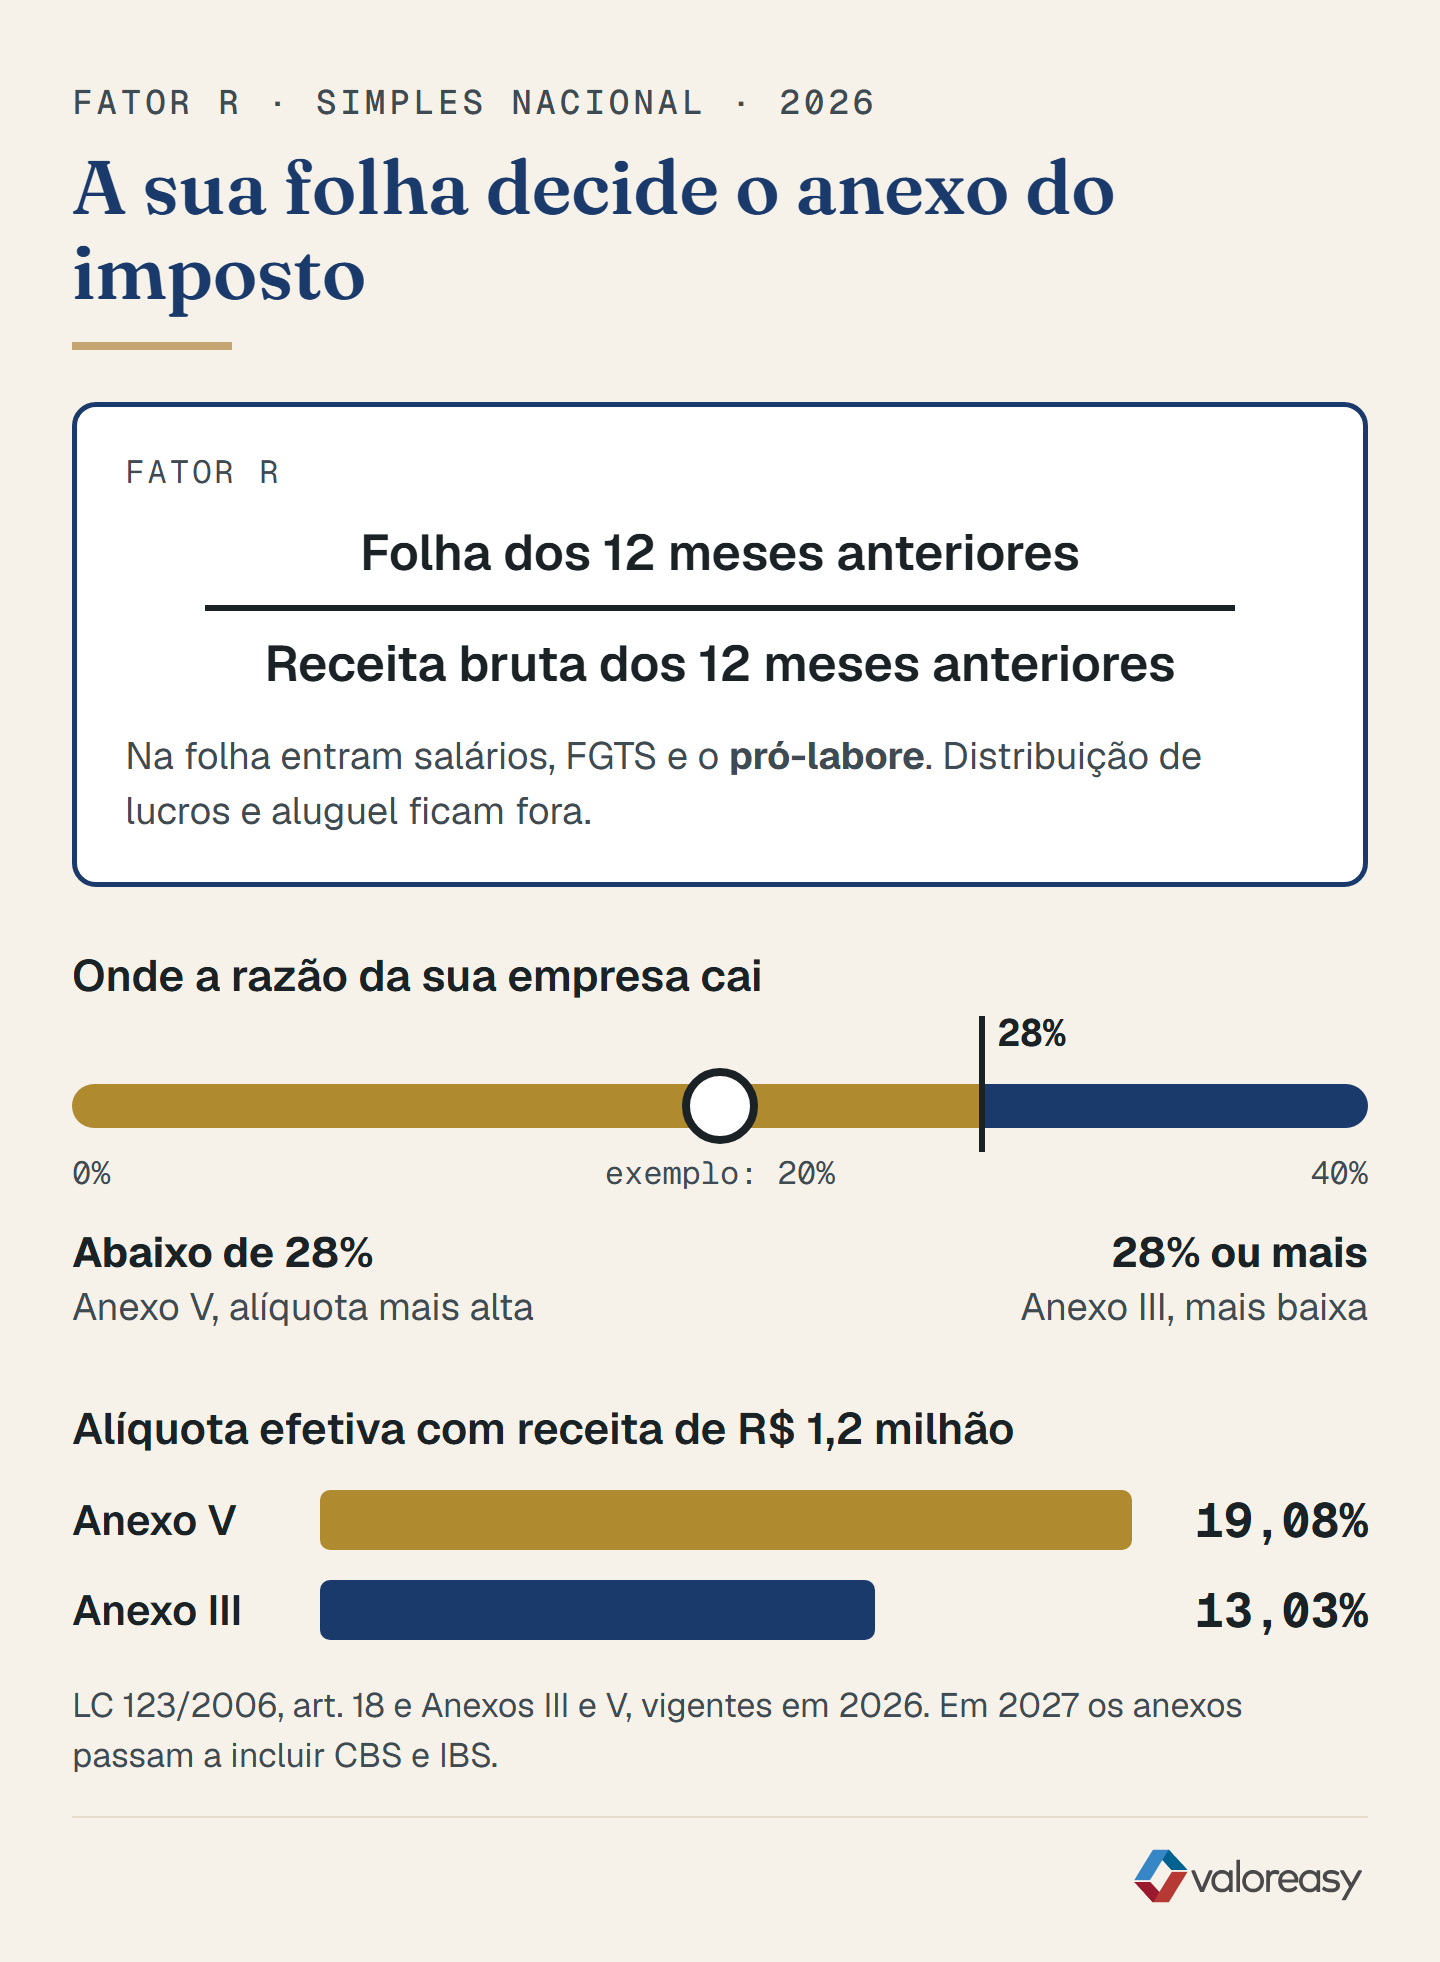
O Fator R é a razão entre a folha de salários e a receita bruta da empresa nos 12 meses anteriores. Se a folha for igual ou maior que 28% da receita, a atividade é tributada pelo Anexo III do Simples Nacional; se for menor, pelo Anexo V, que é mais caro.
A regra está na Lei Complementar 123, art. 18. Ela vale para empresas de serviço cuja atividade está nas listas da própria lei. Para quem está nelas, a remuneração que você paga, incluindo a sua, decide a tabela de imposto do mês.
As atividades estão em dois grupos da lei, e nos dois a regra é a mesma: folha de 28% ou mais leva ao Anexo III, abaixo disso, ao Anexo V.
- Serviços técnicos e intelectuais, entre outros: engenharia, consultoria, gestão, auditoria, publicidade, design e representação comercial.
- Saúde, arquitetura e tecnologia, entre outros: medicina, odontologia, psicologia, fisioterapia, arquitetura, desenvolvimento de software e academias.
Se a atividade da sua empresa não está nas listas completas da lei, o Fator R não se aplica a ela. Quem confirma o enquadramento é o contador.
O que entra na folha para o Fator R
Para o Fator R, folha é tudo o que a empresa pagou nos últimos 12 meses como remuneração a pessoas físicas pelo trabalho, somado ao FGTS e à contribuição patronal efetivamente recolhida. O pró-labore dos sócios entra na conta. É o que diz o mesmo artigo 18.
Ficam de fora os aluguéis e a distribuição de lucros, e só conta a remuneração declarada à Previdência na folha oficial. Sobre a contribuição patronal: nos Anexos III e V ela já é paga dentro do DAS (LC 123, art. 13), e se essa parcela entra na sua razão é o contador quem confirma.
Por isso o Fator R depende de como você se paga. A conta só enxerga o que a empresa registra como remuneração: o que você recebe como pró-labore aumenta a folha, e o que recebe como distribuição de lucros não entra nela. Para o lado do lucro, o artigo sobre distribuição de lucros mostra quanto dá para tirar sem imposto em 2026.
Do outro lado da conta está a receita bruta, que é o total das notas fiscais de serviço emitidas no período. Desde novembro, as empresas de serviço do Simples emitem essas notas pelo Emissor Nacional da NFS-e.
Para separar com clareza o que é pró-labore e o que é lucro na sua retirada, a Calculadora de Pró-labore da Valoreasy faz a conta com os números da sua empresa.

Quanto muda entre o Anexo III e o Anexo V
Para empresas que faturam até R$ 2,4 milhões por ano, a diferença entre os dois anexos vai de 4,65 a 9,5 pontos percentuais da receita, conforme a faixa. Quanto menor a empresa, maior a diferença em percentual; quanto maior, maior a diferença em reais.
A comparação certa é pela alíquota efetiva, a que você realmente paga: receita dos 12 meses vezes a alíquota nominal da lei, menos o valor a deduzir da faixa, dividido pela receita.
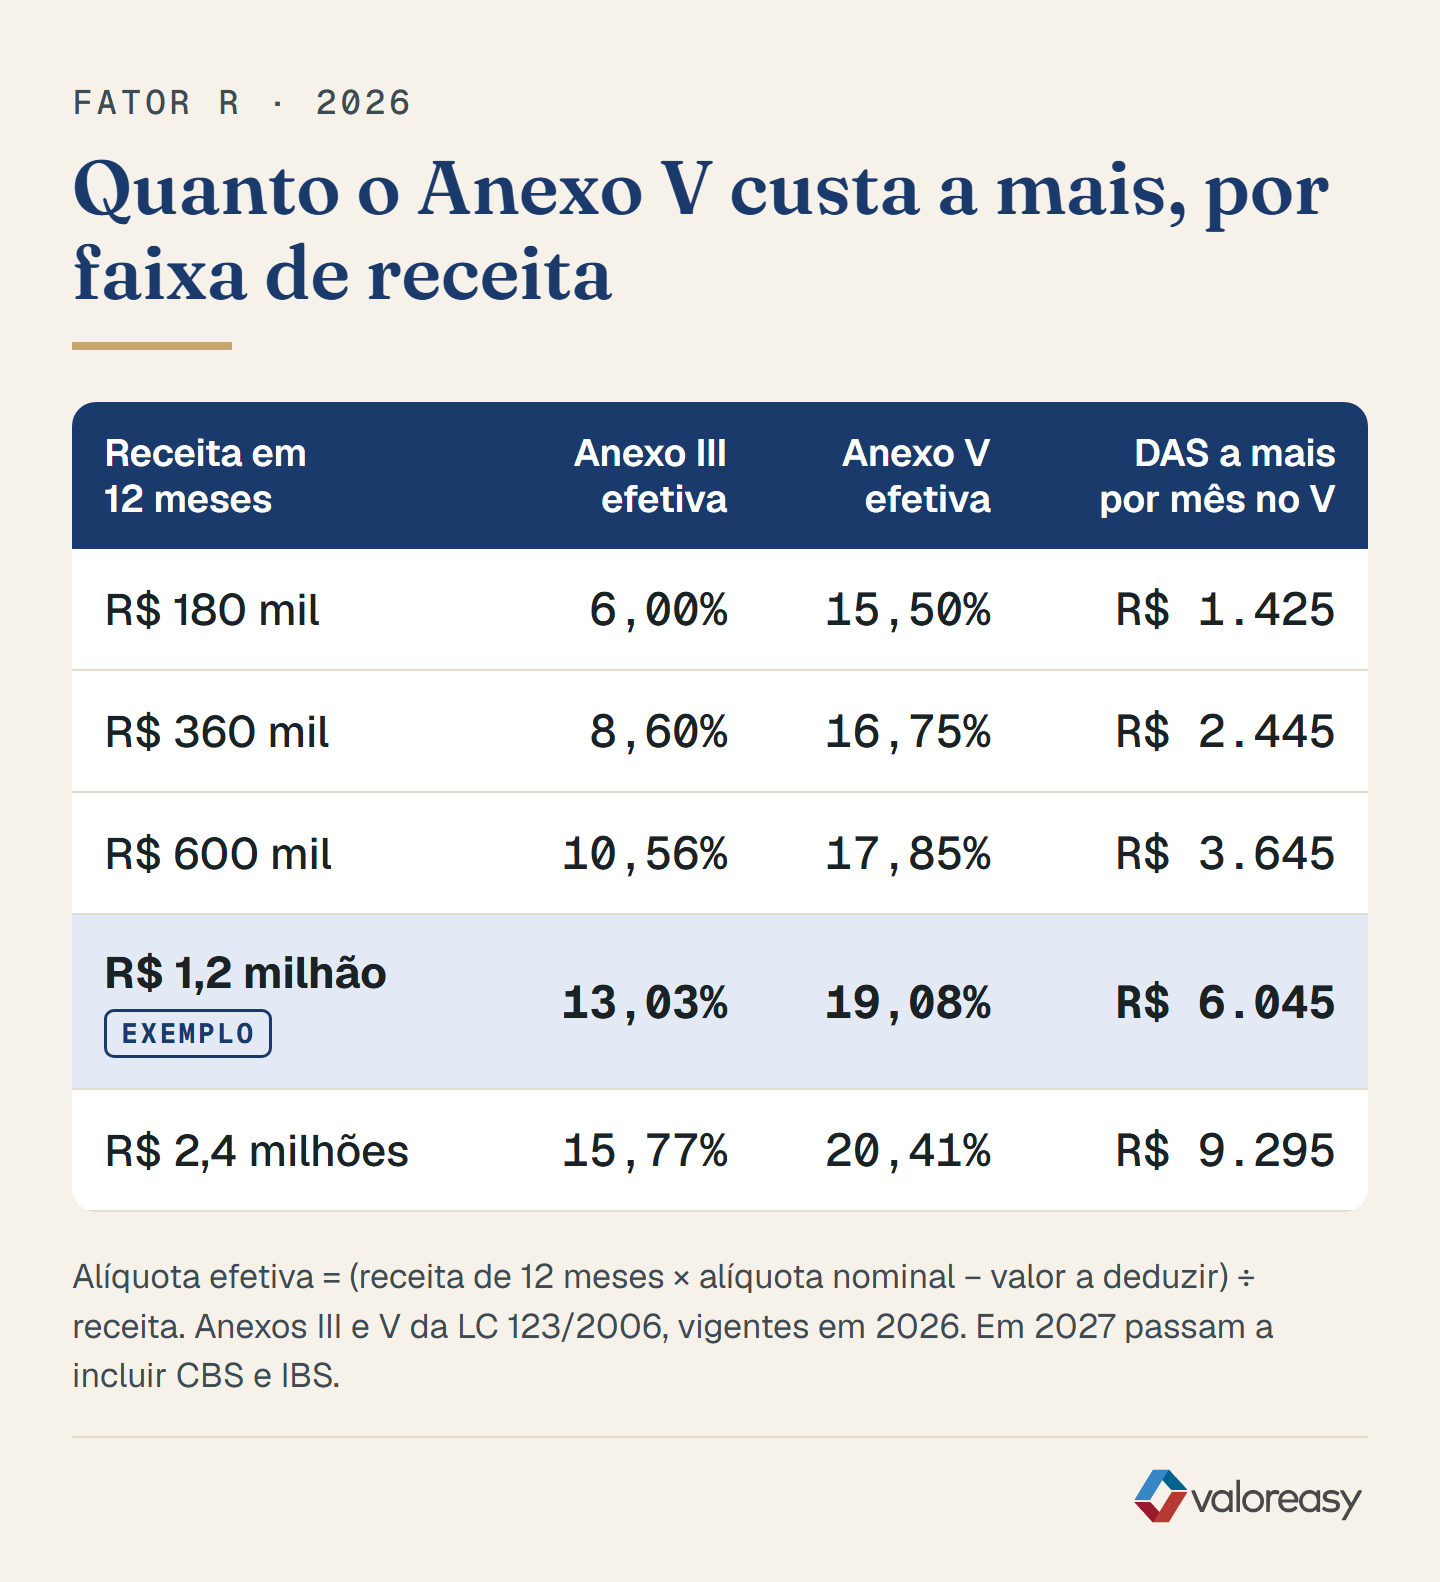
Os números valem para 2026. A partir de 2027, os anexos do Simples passam a incluir a parcela da CBS e do IBS da reforma tributária (LC 214/2025); a regra do Fator R continua a mesma. O que muda no Simples com a reforma está no nosso artigo sobre a reforma tributária no Simples Nacional.
Subir o pró-labore até 28% compensa?
Pode compensar, e no exemplo abaixo sobram cerca de R$ 3,6 mil por mês depois do INSS e do Imposto de Renda. Mas o resultado depende da faixa da sua empresa, do pró-labore atual e de quanto falta para chegar aos 28%.
O exemplo é fictício. Uma empresa de serviços fatura R$ 100 mil por mês (R$ 1,2 milhão em 12 meses) e tem folha de R$ 20 mil por mês, já contando salários, FGTS e o pró-labore de R$ 3 mil do sócio. A razão é de 20%, então ela paga pelo Anexo V.
O sócio é quem gerencia a operação todos os dias. Contratar alguém para essa função custaria cerca de R$ 11 mil por mês, mas na folha oficial ele registra R$ 3 mil e cobre o resto da própria remuneração com retiradas chamadas de lucro. É uma situação comum, e o nome não muda o que esse dinheiro é: pagamento pelo trabalho.
Se o pró-labore passa a ser o valor de mercado da função, R$ 11 mil, a folha vai a R$ 28 mil e a razão chega a 28%. A distribuição de lucros continua existindo, mas como a parte do lucro apurado que remunera o capital do sócio, paga por semestre ou por ano. É o método dos três chapéus, explicado no artigo sobre como calcular o pró-labore.
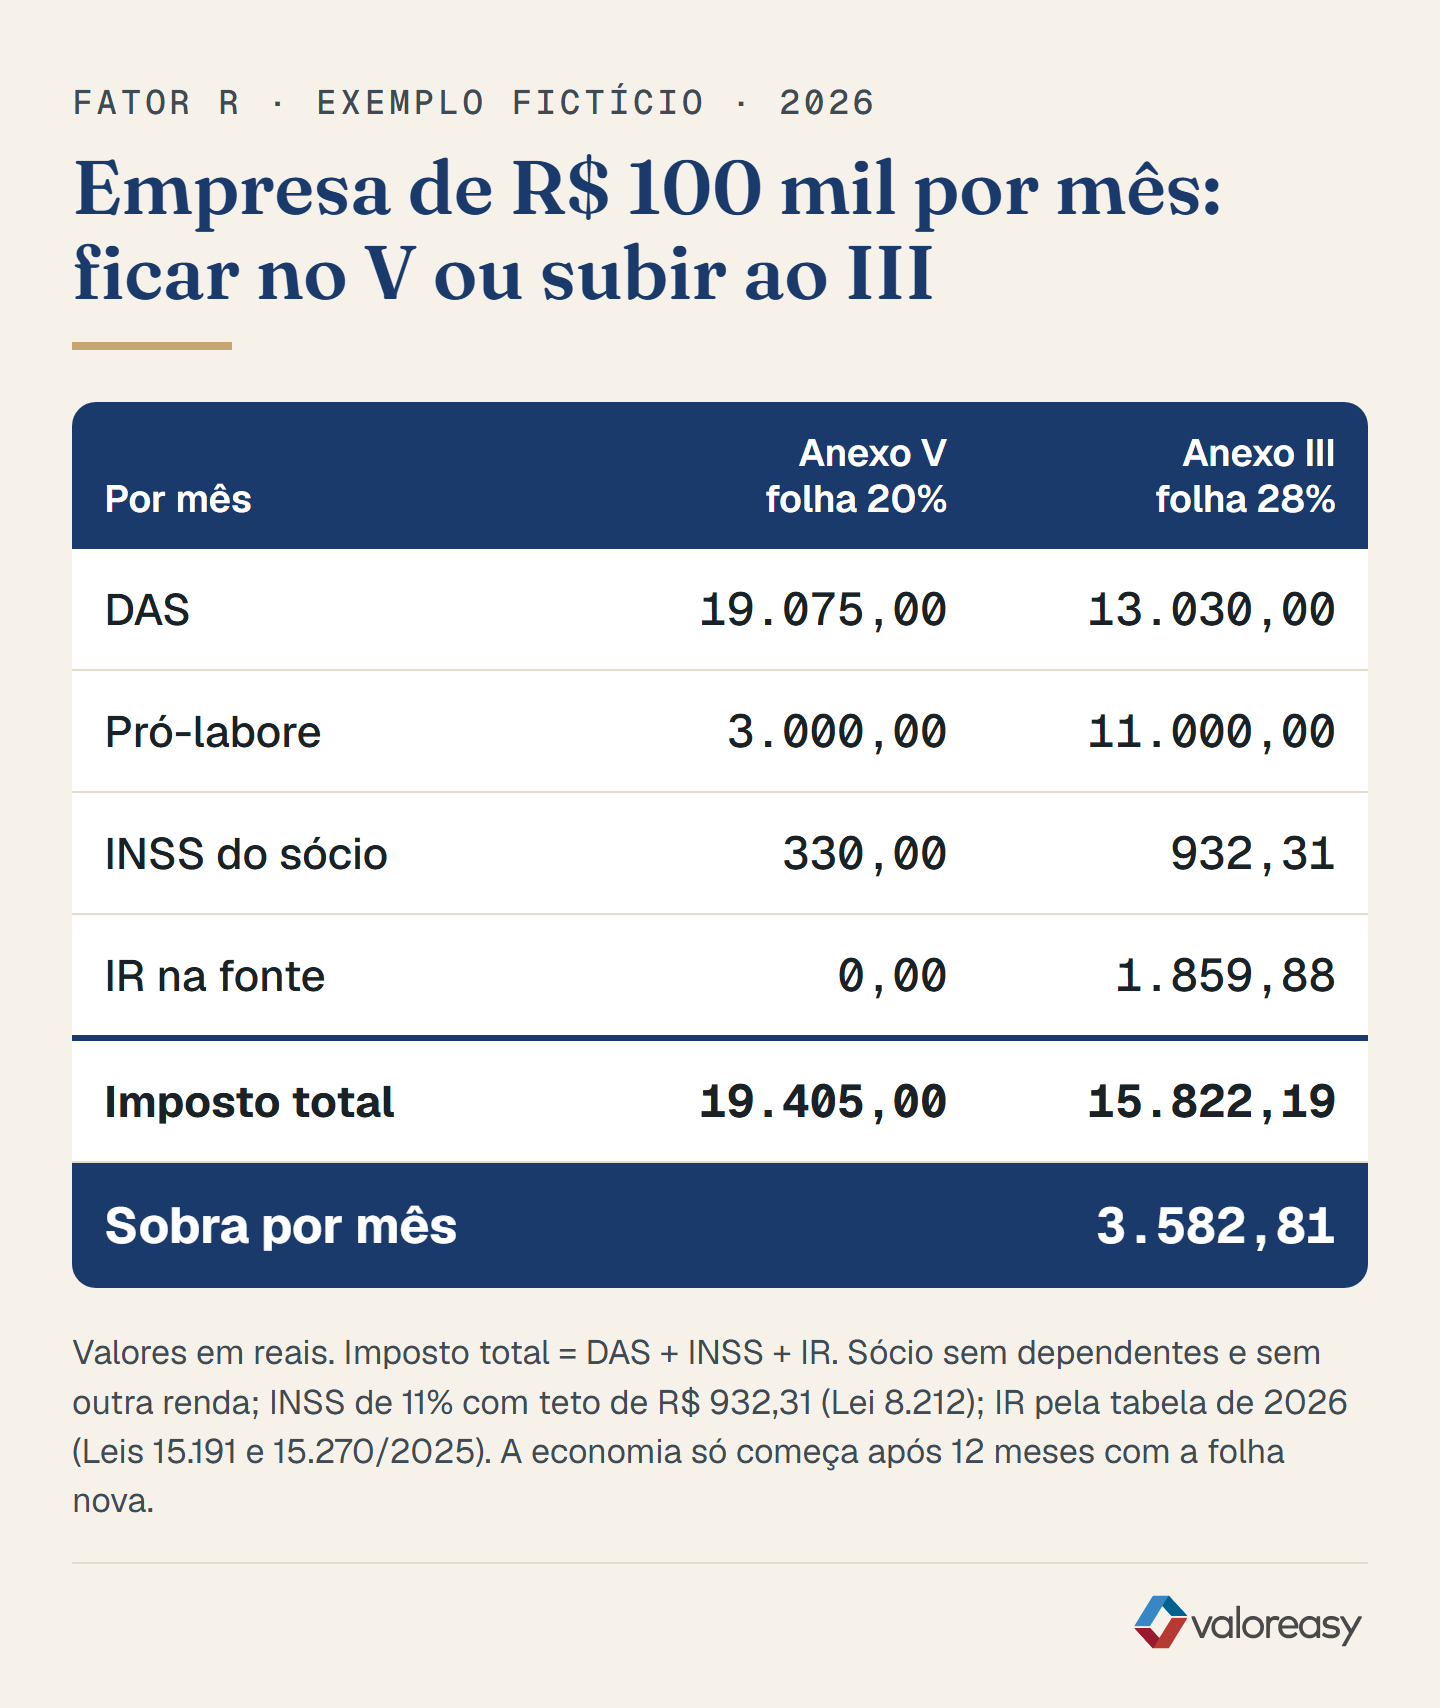
Com a empresa já no Anexo III, a sobra passa de R$ 43 mil por ano. A próxima seção mostra quando ela começa. O custo vem quase todo do IR: os R$ 8 mil que passam a ser pró-labore pagam imposto de pessoa física, o que como lucro distribuído não pagavam.
O INSS do sócio ajuda a conta: ele para de crescer no teto de 2026, então acima de R$ 8.475,55 de pró-labore só o IR aumenta.
O INSS maior também tem um lado que não aparece na tabela: o sócio passa a contribuir sobre um salário maior para a própria aposentadoria. E o limite da conta é o valor da função. Pró-labore acima do que o trabalho vale, só para alcançar os 28%, deixa de ser remuneração e vira um problema para o contador explicar.
Quando a decisão de hoje muda o imposto
A decisão de hoje só muda o imposto aos poucos, porque o Fator R olha os 12 meses anteriores ao mês de apuração. Subir o pró-labore neste mês move a razão um doze avos por vez.
No exemplo, a razão vai de 20% para 20,7% no primeiro mês, 21,3% no segundo, e só chega a 28% depois de 12 meses com a folha nova. Nesse primeiro ano, a empresa paga o custo do pró-labore maior, cerca de R$ 29,5 mil, e continua no Anexo V. A conta acumulada só fica positiva por volta do 21º mês.
Por isso a decisão precisa de horizonte. Para quem pretende mudar de regime, vender a empresa ou reduzir a operação no próximo ano, a economia pode nem chegar.
O movimento contrário acontece sem que ninguém decida nada. Se a receita cresce e a folha fica igual, a razão cai. Se a empresa do exemplo, já com folha de R$ 28 mil, passa a faturar R$ 130 mil por mês, a razão cai para 27,3% logo no primeiro mês e volta ao Anexo V. Em um ano, chega a 21,5%. O imposto sobe mais do que o faturamento, e o motivo é a folha.
É por isso que vale projetar a receita do ano que vem antes de decidir o pró-labore. A Planilha de Orçamento em Três Metas ajuda a montar essa projeção mês a mês.
Fator R: como calcular e decidir em quatro passos
Para calcular o Fator R, some a folha dos últimos 12 meses (com pró-labore e FGTS) e divida pela receita bruta do mesmo período. Para decidir se vale mexer nele, a conta tem mais três etapas.
- Meça. Faça a razão com os números fechados dos últimos 12 meses. Se ela estiver entre 25% e 28%, você está perto da linha; se estiver em 15%, chegar lá custa muito mais.
- Projete. Estime a receita dos próximos 12 meses. Se a empresa vai crescer, a folha precisa crescer junto, ou a razão cai.
- Compare. Coloque lado a lado o DAS nos dois anexos, na sua faixa, e o custo do pró-labore maior em INSS e IR. Inclua os meses em que você paga o custo sem ainda ter o desconto.
- Decida com o contador. Ele apura o anexo todo mês e formaliza a mudança de pró-labore na folha. Pró-labore é remuneração pelo trabalho do sócio, com custo real, e precisa estar documentado.
A primeira etapa é a que mais falha. Medir a razão exige folha e faturamento fechados todo mês, e muita empresa só descobre a troca de anexo quando o DAS chega mais caro.
Conclusão
O Fator R transforma uma decisão de remuneração em decisão de imposto. No exemplo, pagar o trabalho do sócio como pró-labore, pelo valor da função, reduz o imposto total em R$ 3,6 mil por mês, desde que a empresa aguente o primeiro ano pagando o custo antes de colher o desconto.
O que fazer ainda este mês: calcular a razão da sua empresa com os números dos últimos 12 meses e projetar a receita do ano que vem. Com esses dois números em mãos, a conversa com o contador já começa pela decisão.
Se a sua empresa ainda não fecha folha e faturamento a tempo de medir essa razão todo mês, fale com um consultor da Valoreasy.
Perguntas frequentes
O que é o Fator R do Simples Nacional?
O Fator R é a razão entre a folha de salários e a receita bruta dos 12 meses anteriores de uma empresa de serviços do Simples Nacional. Com folha igual ou superior a 28% da receita, a atividade paga pelo Anexo III; abaixo de 28%, pelo Anexo V, que tem alíquotas maiores. A regra está na LC 123, art. 18, §§ 5º-J, 5º-K e 5º-M.
O que entra na folha para o Fator R? O pró-labore conta?
Sim, o pró-labore conta. Entram as remunerações pagas a pessoas físicas pelo trabalho nos 12 meses anteriores, incluídas as retiradas de pró-labore dos sócios, mais o FGTS e a contribuição patronal efetivamente recolhida (LC 123, art. 18, § 24). Não entram aluguéis nem distribuição de lucros (§ 26).
O INSS que vai no DAS entra no Fator R?
O § 24 manda somar à folha a contribuição patronal previdenciária efetivamente recolhida. Nos Anexos III e V, essa contribuição é paga dentro do DAS (LC 123, art. 13, VI). Se essa parcela do DAS entra na razão da sua empresa é um ponto para o contador confirmar na apuração.
Subir o pró-labore para chegar aos 28% compensa?
Depende da conta e do valor da função do sócio. Em uma empresa fictícia de R$ 1,2 milhão por ano, levar o pró-labore de R$ 3 mil para R$ 11 mil, o valor de mercado do trabalho do sócio, reduz o DAS em R$ 6.045 por mês e custa R$ 2.462,19 de INSS e IR, o que deixa uma sobra de R$ 3.582,81 por mês em 2026. Como a razão usa os 12 meses anteriores, a economia só começa depois de um ano com a folha nova.
Quais atividades estão sujeitas ao Fator R?
As listadas na LC 123, art. 18, §§ 5º-I e 5º-M, como engenharia, consultoria, publicidade, medicina, odontologia, arquitetura e desenvolvimento de software. Em todas, folha de 28% ou mais leva ao Anexo III e folha menor, ao Anexo V.
O Fator R muda com a reforma tributária?
A regra não foi alterada pela LC 214/2025. O que muda são os anexos, que a partir de 2027 incluem a parcela da CBS e do IBS (art. 517). Por isso as alíquotas deste artigo valem para 2026.
Existe uma ferramenta gratuita para separar pró-labore e lucro?
Sim. A Calculadora de Pró-labore da Valoreasy é gratuita e separa quanto da retirada do sócio é remuneração pelo trabalho e quanto é lucro, o primeiro número para medir o Fator R. Ela está em valoreasy.com.br/materiais/calculadora-pro-labore.