
“Simule cenários” é o conselho que todo empresário do Simples Nacional já recebeu sobre a reforma tributária, mas ninguém explica como fazer isso. Neste artigo mostramos como fazer essa conta na prática, passo a passo, com um exemplo completo do efeito no seu caixa.
Neste guia você vai ver o que muda no Simples Nacional a partir de setembro de 2026, por que isso pesa mais para quem vende para outras empresas, como o split payment afeta o seu caixa e um cálculo completo, com exemplo em reais, do que essa decisão pode significar para o seu negócio. Se você ainda não leu os fundamentos da reforma, este outro artigo cobre os três pilares para se organizar antes de entrar no recorte de hoje.
O que muda a partir de setembro de 2026
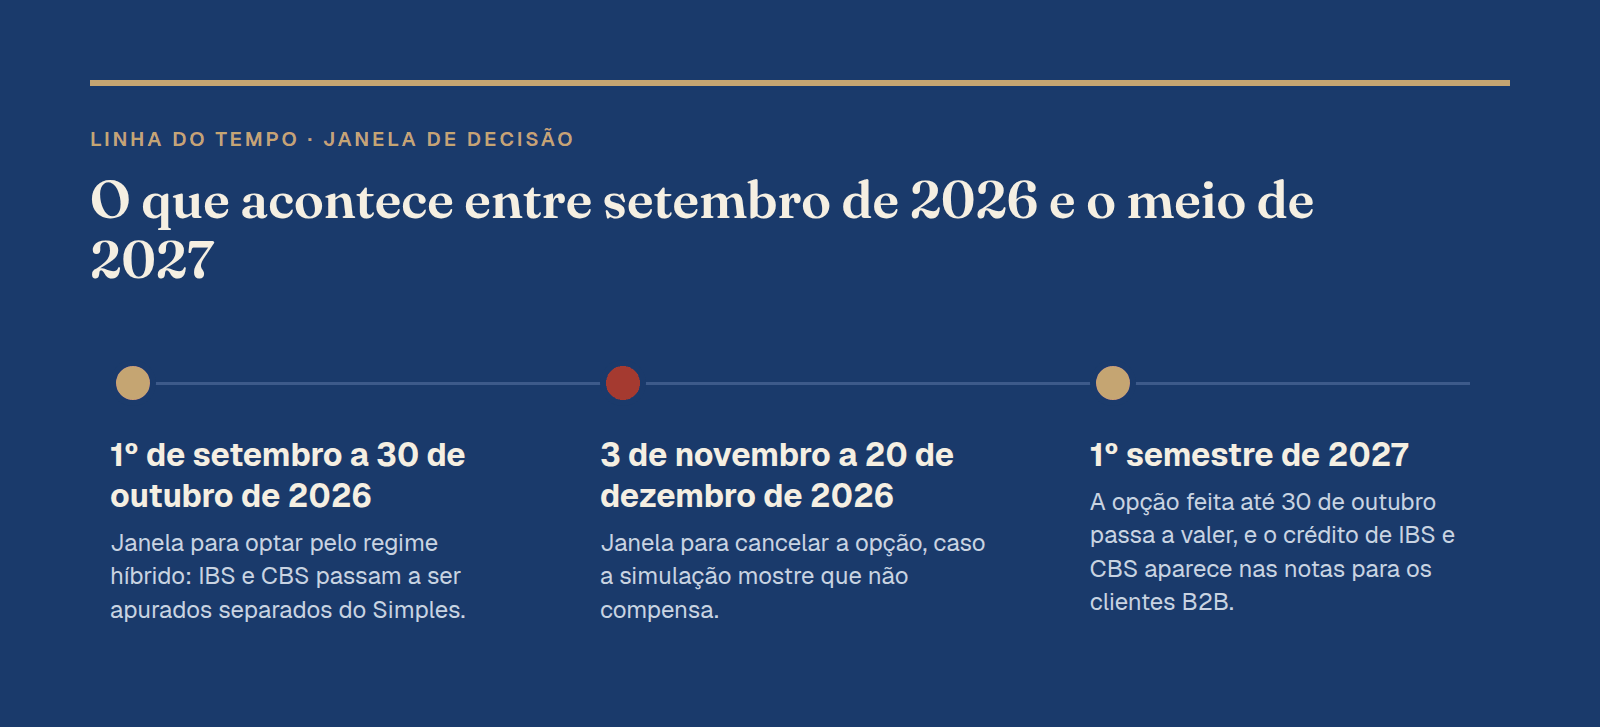
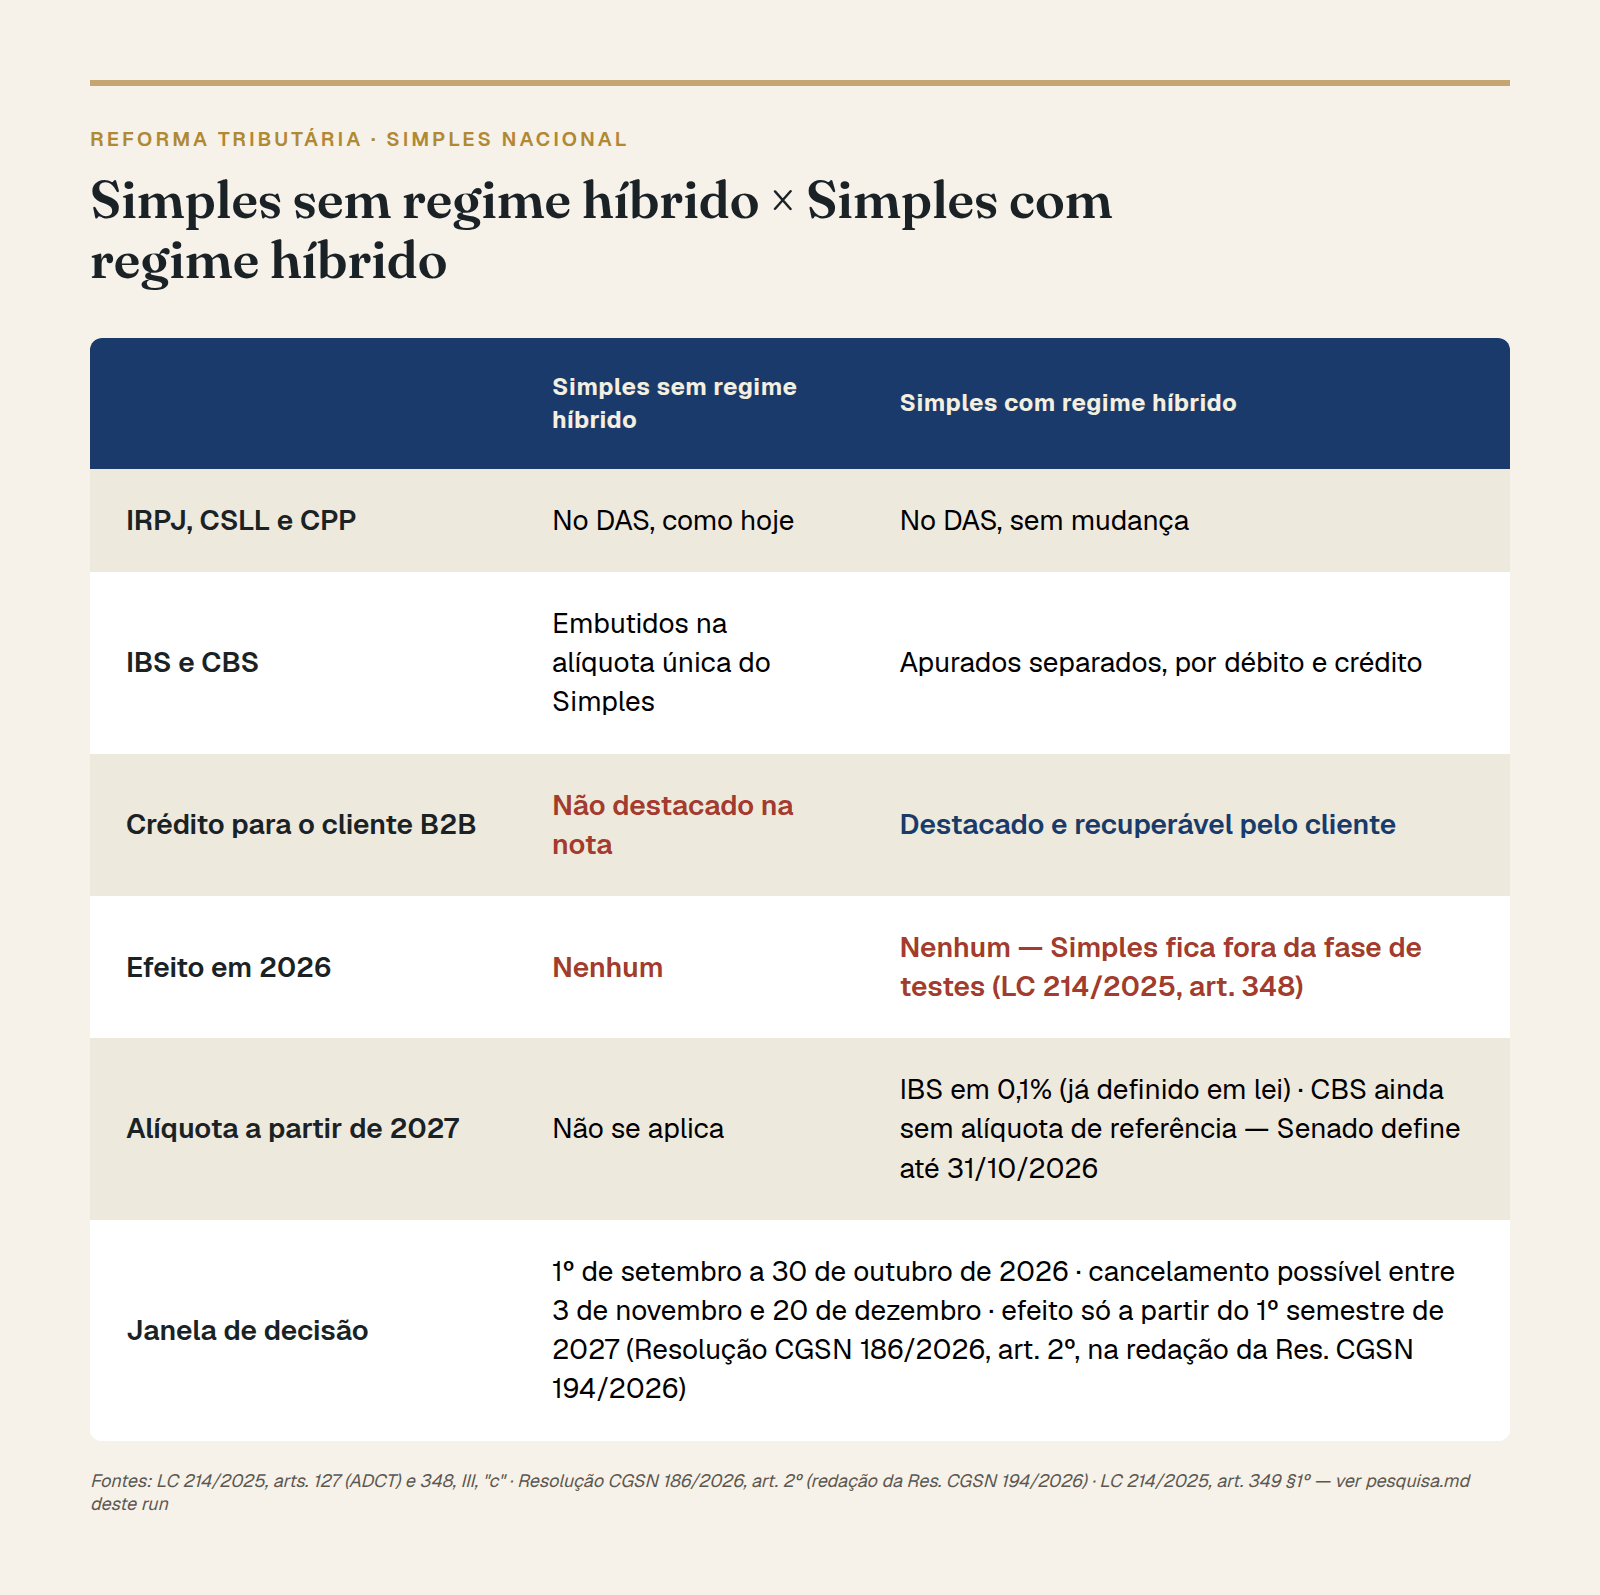
Entre 1º de setembro e 30 de outubro de 2026 (art. 2º da Resolução CGSN nº 186/2026, na redação dada pela Resolução CGSN nº 194/2026), empresas do Simples Nacional podem optar por um novo jeito de calcular dois tributos: o IBS (Imposto sobre Bens e Serviços, de origem estadual e municipal) e a CBS (Contribuição sobre Bens e Serviços, de origem federal). A decisão vale para o primeiro semestre de 2027, e ainda existe uma janela para desistir entre 3 de novembro e 20 de dezembro de 2026 (art. 2º, parágrafo único), caso a simulação mostre que não compensa.
É o chamado regime híbrido, previsto na Lei Complementar 214/2025, e o nome descreve bem o que acontece: sua empresa continua no Simples para os tributos que incidem sobre lucro e folha de pagamento (o IRPJ, a CSLL e a CPP), pagos como sempre no DAS, o Documento de Arrecadação do Simples Nacional. A mudança fica só no IBS e na CBS, que passam a ser apurados separados, pelo regime normal de débito e crédito, em vez de ficarem embutidos na alíquota única que você paga hoje.
Na prática, é como se a sua empresa passasse a ter duas contas separadas. Uma continua simples, com o mesmo boleto único do Simples cobrindo IRPJ, CSLL e CPP, sem mudança nenhuma. A outra, só para IBS e CBS, passa a funcionar como a de uma empresa grande, com débito e crédito calculados à parte, e é justamente esse crédito que passa a aparecer destacado na nota do seu cliente.
Por que isso pesa mais para quem vende B2B
Quando o seu cliente é outra empresa, ele avalia algo que o consumidor final não avalia: o crédito tributário embutido na compra, que ele usa depois para abater o que precisa pagar de IBS e CBS na própria venda.
Uma empresa do Simples que não separa esses dois tributos entrega menos crédito ao cliente. Para o consumidor final isso não muda nada, mas para o cliente empresa muda o preço que ele efetivamente paga, depois de descontar o que consegue recuperar.
O split payment e o efeito no seu caixa
A Lei Complementar 214/2025 também estabelece o split payment como regra geral para o IBS e a CBS. Na prática, funciona assim: hoje, quando você recebe de um cliente, o imposto sai depois, quando você fecha a apuração do mês. Com o split payment, o próprio sistema de pagamento já separa a parte do imposto no momento em que o dinheiro entra e recolhe direto para o governo. O que sobra na sua conta já chega líquido desse tributo.
Isso muda o ritmo do seu caixa, principalmente se você compra insumos de fornecedores com prazo de recolhimento mais lento: o crédito que você contava usar num mês pode acabar chegando só no mês seguinte, porque só fica disponível depois que o recolhimento do fornecedor é confirmado.
A conta que ninguém te mostrou
Aqui está o cálculo que falta em quase tudo que se escreve sobre o tema. Mas ele só vale a partir de 2027 — em 2026, como você já viu, essa conta simplesmente não existe para quem está no Simples.
Imagine uma prestadora de serviços que fatura R$ 50 mil por mês, sendo R$ 30 mil vindos de contratos com outras empresas, ou seja, 60% do faturamento é B2B. Hoje, esse cliente não recebe nenhum crédito de IBS e CBS destacado na nota, e paga o preço cheio. Se essa prestadora optar pelo regime híbrido na janela que vai até 30 de outubro, a partir de 2027 passa a apurar e destacar IBS e CBS separadamente, e esse crédito passa a existir.
A conta é simples: faturamento B2B × alíquota de IBS e CBS que estiver valendo = crédito mensal que aparece na nota do seu cliente. Só que a alíquota que entra nessa conta em 2027 não é a de 2026: a de 0,9% de CBS mais 0,1% de IBS é a da fase de testes, e ela nem chega a valer para quem está no Simples. A partir de 2027 o desenho muda de novo. O IBS já está definido em lei: 0,1% no total (metade estadual, metade municipal), valendo assim até 2028. Quem sobe é a CBS, e a alíquota de referência dela para 2027 ainda não foi fixada — a lei dá ao Senado até 31 de outubro de 2026 para isso.
Para dar a dimensão do impacto, um exemplo hipotético, não uma previsão: se a CBS de referência saísse em, digamos, 8% (0,1% de IBS mais 8% de CBS, sem nenhuma base além de ilustrar a conta), os R$ 30 mil de vendas B2B do exemplo virariam R$ 2.430 por mês em crédito para o cliente. Quando a alíquota real sair, depois de 31 de outubro, é só trocar o número. O tamanho exato do efeito, sua empresa só descobre simulando com os próprios números: quanto do faturamento é B2B, e que crédito os concorrentes já oferecem.
Fica no Simples ou muda?
A pergunta certa não é “sair do Simples ou não”, e sim uma mais estreita: vale a pena separar o cálculo do IBS e da CBS na janela que fecha em 30 de outubro, mantendo o resto no Simples exatamente como está?
Essa conta depende de três números da sua empresa:
- Quanto do faturamento é B2B. Quanto maior essa fatia, mais o crédito pesa na decisão de compra do seu cliente.
- O peso do crédito na decisão dele. Em alguns setores isso conta muito na hora de fechar negócio, em outros quase nada.
- O custo de apurar dois tributos à parte. Calcular IBS e CBS pelo regime de débito e crédito dá mais trabalho do que pagar tudo junto no DAS.
Quem faz essa conta é o seu contador, mas quem decide, com a conta em mãos, é você. É gestão financeira, não apuração fiscal, e é aí que uma operação organizada faz diferença: sem dados de faturamento por cliente já estruturados, nem dá para simular direito.
O que fazer até 30 de outubro
Três passos, nesta ordem:
- Levante quanto do seu faturamento vem de clientes empresa.
- Leve essa conta ao seu contador e peça a simulação dos dois cenários, dentro e fora do regime híbrido.
- Decida com o número na mão, não com a sensação de que “é melhor esperar para ver”.
Conclusão
A janela que fecha em 30 de outubro de 2026 não é sobre decidir a reforma tributária inteira. É sobre uma escolha pontual, com prazo definido, que pesa mais se você vende para outras empresas e tem margem suficiente para o crédito importar na negociação. Fazer essa conta agora, com o contador, evita decidir no susto em dezembro.
Se o que falta é justamente ter os dados de faturamento por cliente organizados para fazer essa conta, fale com um consultor da Valoreasy. Organizamos o fluxo de caixa da sua empresa, mantemos os dados de faturamento por cliente prontos para decisões como essa, e acompanhamos o que muda na legislação que afeta seu preço.
Perguntas Frequentes
Quem no Simples Nacional precisa se preocupar com a reforma tributária em 2026?
Precisa se preocupar principalmente quem vende para outras empresas (B2B). É esse grupo que sente o efeito do crédito de IBS e CBS na decisão de compra do cliente. Quem vende só para consumidor final tem menos urgência nessa decisão específica da janela que fecha em 30 de outubro, embora a reforma continue valendo para todo mundo a partir de 2027.
O que é o regime híbrido do Simples Nacional?
É a opção, prevista na Lei Complementar 214/2025, de a empresa continuar no Simples para os tributos sobre lucro e folha de pagamento (IRPJ, CSLL e CPP), pagos como sempre no DAS, mas passar a apurar o IBS e a CBS separadamente, pelo regime normal de débito e crédito. A empresa não sai do Simples, só passa a calcular esses dois tributos de outro jeito.
Por que a reforma pesa mais para quem vende B2B?
Porque o cliente empresa avalia o crédito tributário embutido na compra, algo que o consumidor final não avalia. Uma empresa do Simples que não separa IBS e CBS entrega menos crédito, o que pode deixar você mais caro na conta final do seu cliente, mesmo cobrando exatamente o mesmo preço.
O que é split payment e como ele afeta o caixa da empresa?
É a regra que separa e recolhe o tributo no momento da transação, em vez de deixar para a apuração do fim do mês. Na prática, o valor que chega na sua conta já vem líquido desse imposto. O efeito no caixa aparece principalmente na compra de insumos: o crédito correspondente só fica disponível depois que o fornecedor confirma o recolhimento dele.
Vale a pena optar pelo regime híbrido do Simples Nacional?
Depende de três números da sua empresa: quanto do faturamento é B2B, o quanto o crédito pesa na decisão de compra do seu cliente e o custo de passar a apurar IBS e CBS separadamente. Não existe resposta genérica. Quem faz essa conta é o contador, mas a decisão, com a conta em mãos, é sua.
Até quando dá para decidir sobre o regime híbrido em 2026?
A opção é feita entre 1º de setembro e 30 de outubro de 2026 (art. 2º da Res. CGSN 186/2026, na redação da Res. CGSN 194/2026), com efeito a partir do primeiro semestre de 2027. Depois de optar, ainda existe uma janela para cancelar entre 3 de novembro e 20 de dezembro de 2026 (art. 2º, parágrafo único), caso a simulação mostre que não compensa.