Quando a sua empresa se aproxima de R$ 300 mil de faturamento por mês, o contador começa a falar em sublimite, teto e exclusão. É comum o empresário ouvir essas palavras e concluir que está perto de sair do Simples Nacional.
Na prática, o Simples tem dois limites, e cada um dispara uma coisa diferente. O primeiro tira um imposto da guia e mantém a empresa no regime. O segundo exclui, e mesmo assim não da noite para o dia.
Neste artigo você vai entender os dois limites do Simples Nacional, o que cada um muda na sua guia e no seu caixa, a partir de quando, e como descobrir em que mês a sua empresa cruza cada um.
Qual é o limite do Simples Nacional
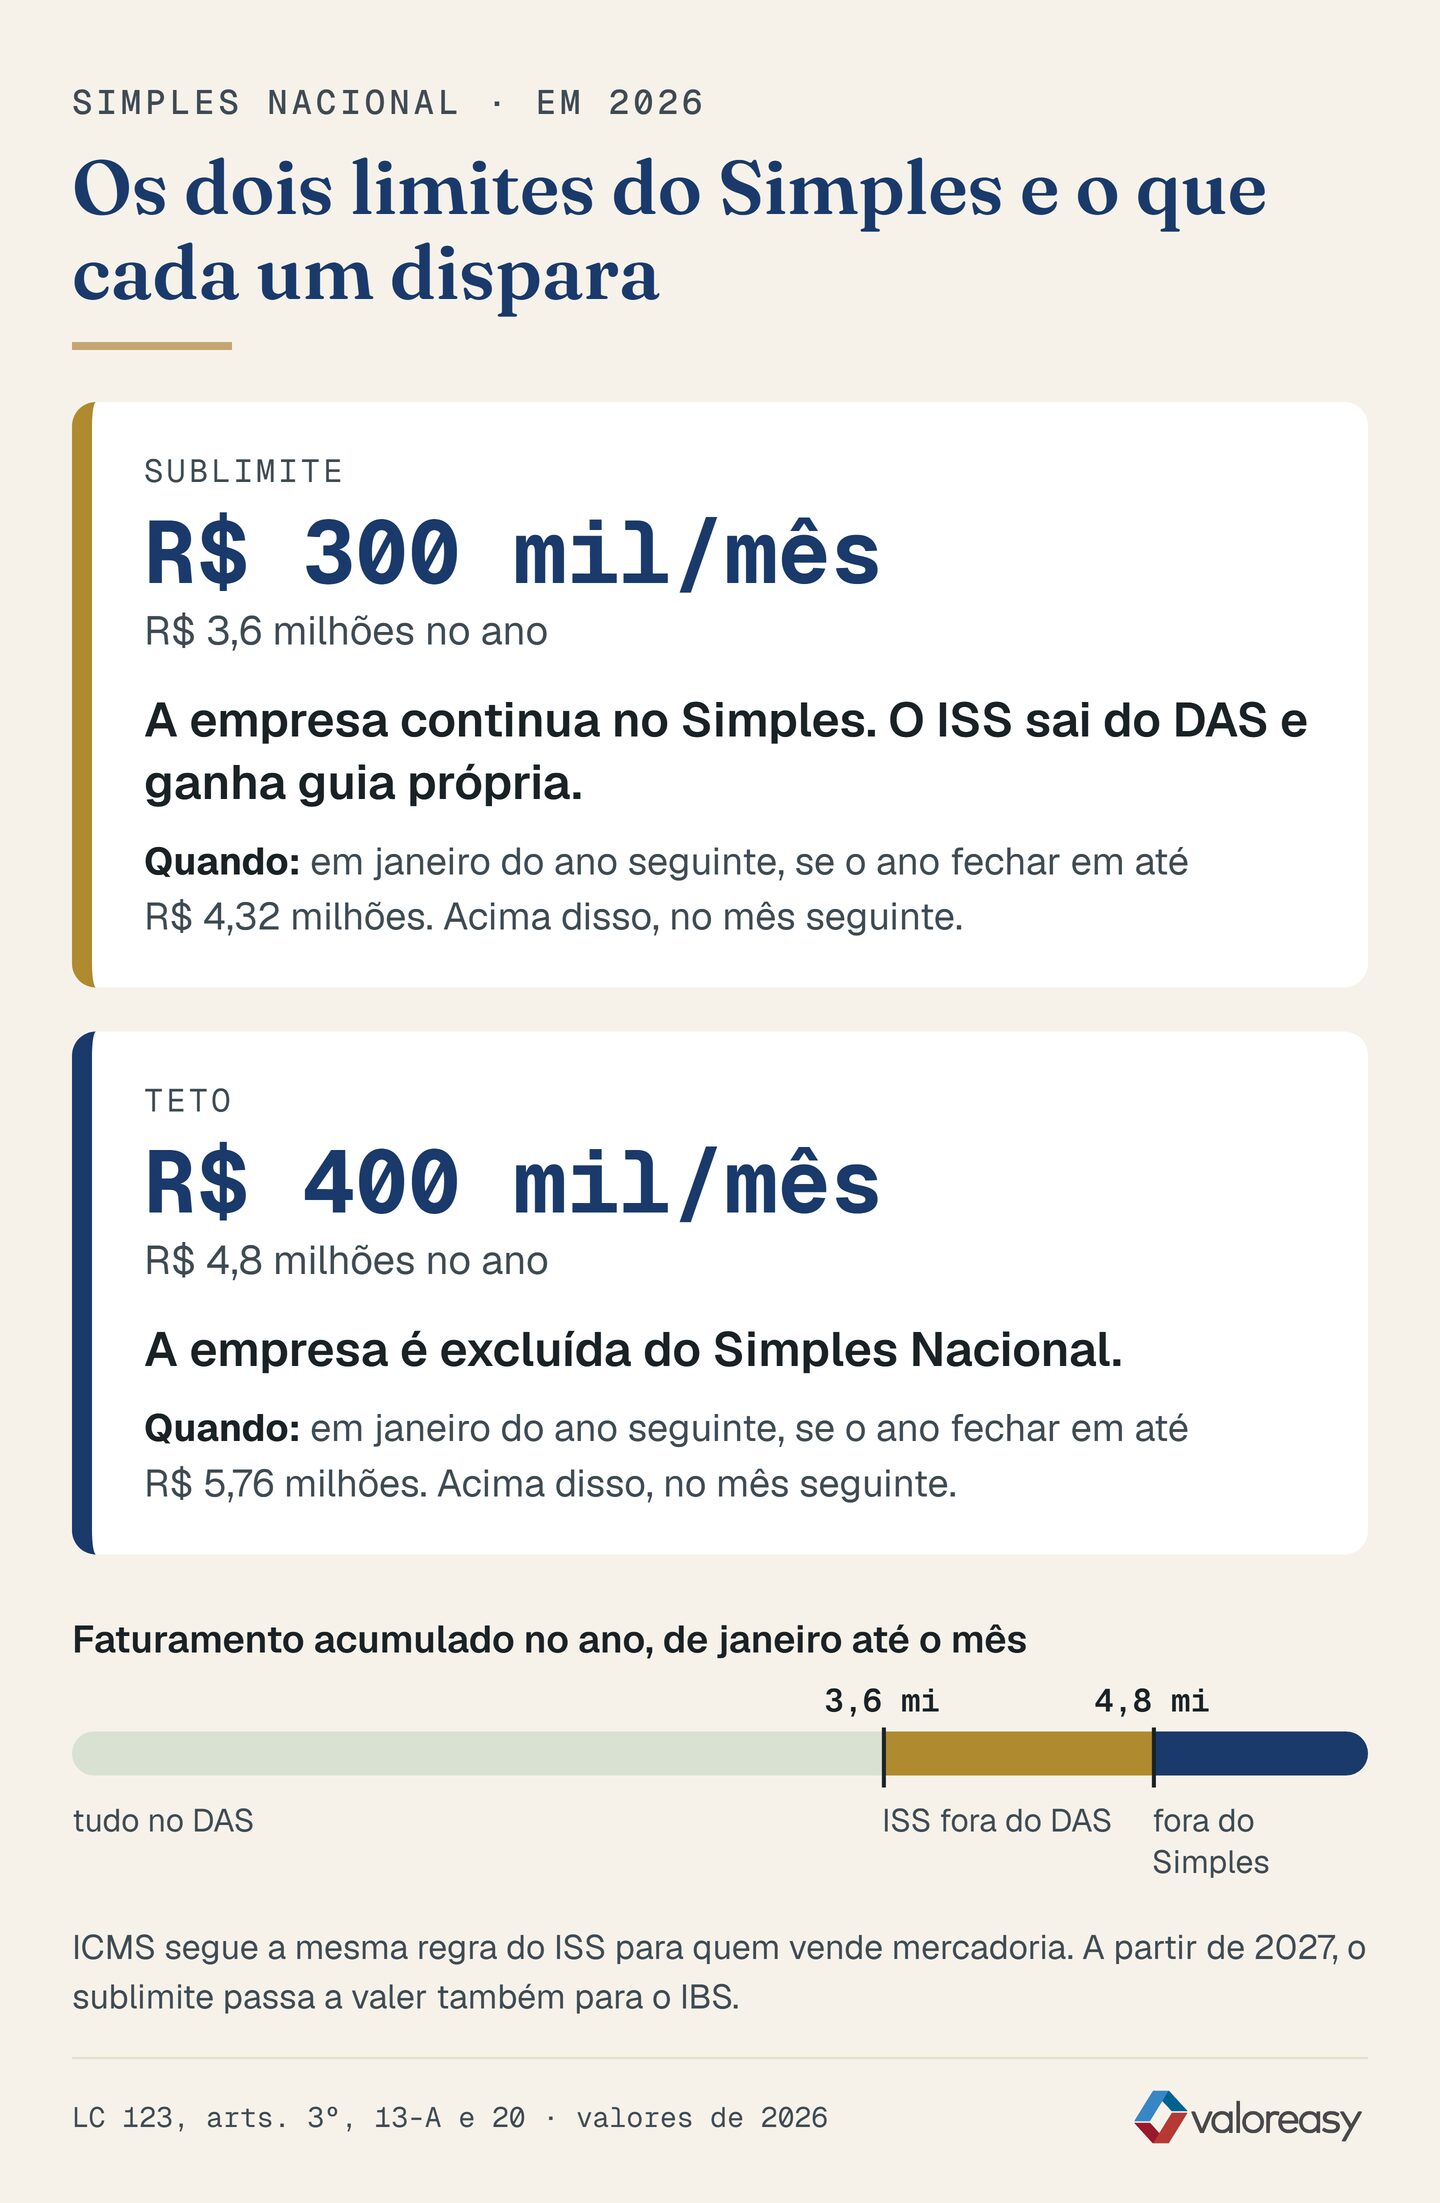
O limite do Simples Nacional é de R$ 4,8 milhões de receita bruta por ano, o que dá R$ 400 mil por mês. Antes dele existe o sublimite de R$ 3,6 milhões por ano, ou R$ 300 mil por mês, que vale para o ICMS e o ISS.
Os dois valores estão na Lei Complementar 123 (art. 3º e art. 13-A) e são os mesmos desde 2018. Receita bruta é tudo o que a empresa fatura com a venda de produtos e serviços, sem contar vendas canceladas e descontos incondicionais.
Os valores por mês servem só de referência. A lei olha o total que a sua empresa faturou no ano, somando mês a mês desde janeiro. Por isso, faturar R$ 320 mil em um mês não tira nada da guia naquele mês.
Veja um exemplo. Uma empresa que fatura R$ 320 mil todo mês soma R$ 3,52 milhões até novembro, ainda abaixo do sublimite. Só em dezembro o total do ano chega a R$ 3,84 milhões e passa dos R$ 3,6 milhões.
Para empresas abertas durante o ano, os limites daquele primeiro ano são menores, proporcionais aos meses em que ela funcionou.
Passou de R$ 300 mil por mês: o ISS sai da guia
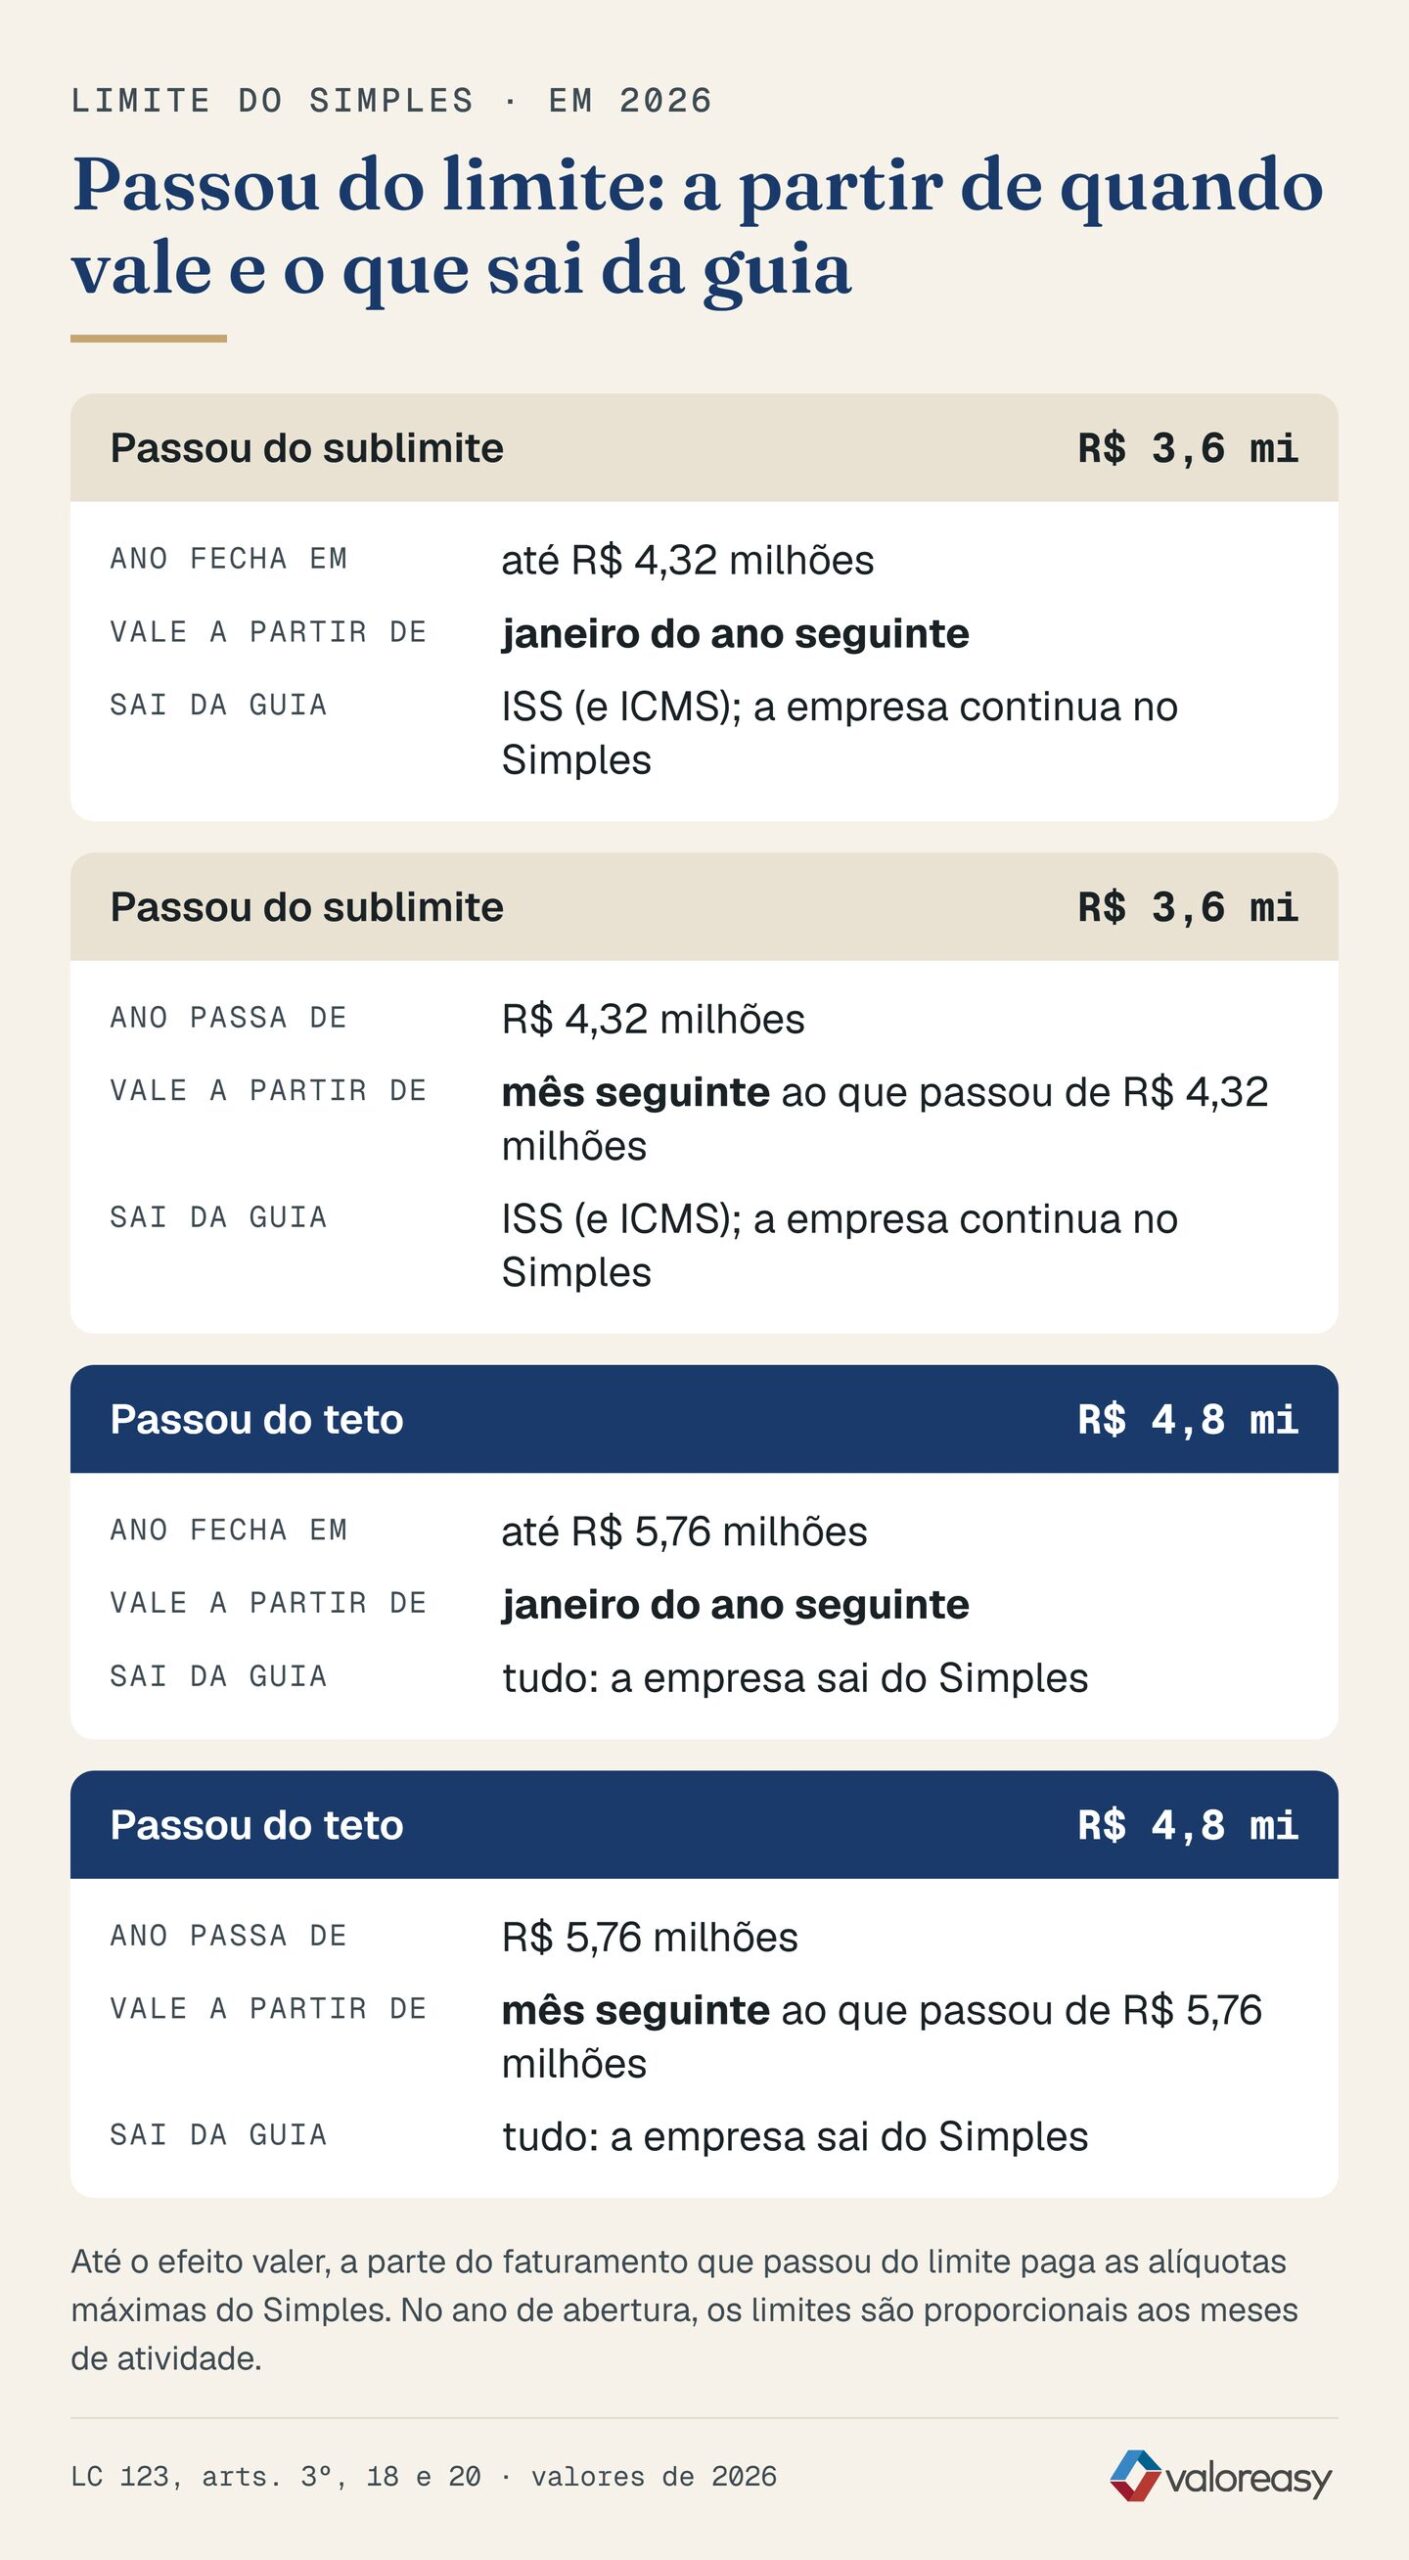
Quem passa do sublimite de R$ 3,6 milhões continua no Simples Nacional. Em 2026, o que muda é que o ISS, e o ICMS para quem vende mercadoria, deixa de ser pago dentro do DAS e passa a ser recolhido à parte, a partir do mês seguinte ao do excesso.
A partir de 2027, com a reforma tributária, o IBS também sai da guia nessa situação, como mostra a seção sobre 2027 mais abaixo.
Há uma tolerância de 20%. Se o faturamento do ano ficar em até R$ 4,32 milhões, o ISS só sai da guia em janeiro do ano seguinte. Se o acumulado passar de R$ 4,32 milhões, o ISS sai no mês seguinte a esse ponto.
Um exemplo curto: a empresa que passa de R$ 3,6 milhões em setembro e fecha o ano com R$ 4 milhões continua pagando o ISS no DAS até dezembro. Se em novembro o acumulado dela passar de R$ 4,32 milhões, o ISS já sai da guia em dezembro.
Enquanto o impedimento não vale, a parte do faturamento que passou do sublimite paga a alíquota máxima de ISS da tabela do Simples (LC 123, art. 18). Depois que ele vale, o DAS continua, só que sem a parcela do ISS.
O valor de R$ 3,6 milhões é obrigatório nos Estados com mais de 1% do PIB nacional e nos que não escolheram outro. A lei permite aos Estados menores adotar R$ 1,8 milhão, e o ISS dos municípios segue a escolha do Estado. Qual vale no seu caso, o contador confirma.
O que muda no caixa quando uma guia vira duas
Acima do sublimite, a empresa passa a ter duas obrigações mensais de imposto no lugar de uma. O DAS segue no vencimento de sempre, com valor menor, e o ISS ganha guia, vencimento e regras da prefeitura do seu município.
A apuração do ISS é trabalho do contador. Para a rotina financeira da sua empresa, a mudança aparece em quatro lugares:
- Contas a pagar: duas datas de vencimento de imposto por mês, com dois valores calculados de formas diferentes.
- Provisão de impostos: a reserva mensal precisa separar o que vai para o DAS e o que vai para o ISS. Provisionar só o DAS, como antes, deixa o ISS sem dinheiro reservado.
- Conciliação bancária: dois pagamentos de imposto para conferir contra duas guias, todo mês.
- Fluxo de caixa: a projeção dos próximos meses precisa refletir a guia nova a partir do mês em que ela começa.
Se o total de imposto sobe ou desce depende da alíquota de ISS do seu município, e essa conta é do contador. O trabalho do financeiro para pagar em dia e saber quanto sobra no caixa aumenta em qualquer caso.
Passou de R$ 400 mil por mês: a exclusão do Simples
A empresa que passa do teto de R$ 4,8 milhões é excluída do Simples Nacional a partir do mês seguinte ao do excesso. Se o faturamento do ano ficar em até R$ 5,76 milhões, 20% acima do teto, a exclusão só vale no ano seguinte.
Na prática, quem passa do teto no segundo semestre e fecha o ano abaixo de R$ 5,76 milhões termina o ano no Simples e começa o seguinte fora dele. Quem passa de R$ 5,76 milhões em agosto sai do regime já em setembro.
Até a exclusão valer, a parte do faturamento que passou do teto paga as alíquotas máximas das tabelas do Simples (LC 123, art. 18). A exclusão não volta no tempo: os meses anteriores ao excesso seguem calculados normalmente.
A exceção é a empresa no primeiro ano de atividade que passa mais de 20% do limite proporcional, que perde o Simples desde a abertura.
Dois mitos caem aqui. O primeiro é o de que a empresa sai do Simples no mesmo dia em que passa do teto: ela sai no mês seguinte, ou só no ano seguinte. O segundo é o de que o excesso paga 20% a mais. Essa regra existiu e deixou de valer em 2016. O único 20% em vigor é a tolerância.
Em que mês a sua empresa cruza cada limite
O mês em que a sua empresa cruza cada limite depende de quanto ela fatura no começo do ano e de quanto cresce. Dois exemplos fictícios mostram como a mesma regra dá prazos muito diferentes.
A empresa A fatura R$ 280 mil em janeiro e cresce até R$ 322 mil em dezembro, 15% no ano. O acumulado só passa de R$ 3,6 milhões em dezembro, por cerca de R$ 6,7 mil. Como o excesso é pequeno, o ISS sai da guia em janeiro, e a empresa tem o ano inteiro para se preparar.
A empresa B fatura R$ 420 mil todo mês. Ela passa de R$ 3,6 milhões em setembro e de R$ 4,32 milhões em novembro, então o ISS sai do DAS em dezembro. Em dezembro ela também passa do teto, com R$ 5,04 milhões no ano. Como fica abaixo de R$ 5,76 milhões, a exclusão do Simples vale em janeiro.
A empresa A sabe com meses de antecedência o que muda em janeiro. A empresa B descobre em novembro que a guia muda em dezembro e o regime em janeiro, e tem um mês para reorganizar o financeiro.
Sair do Simples é ruim para a sua empresa?
Não necessariamente. Passar do teto é consequência de crescer, e o que muda fora do Simples vai além da alíquota: muda o cálculo do imposto, o preço, o caixa e a rotina. Se a conta fecha melhor ou pior depende da atividade, da margem e da folha da sua empresa, e essa simulação o contador faz com os números reais.
O preço é um dos pontos que costumam ficar de fora da conversa. A partir de 2027, o cliente empresa no regime regular aproveita como crédito a CBS destacada na nota de quem está fora do Simples.
Comprando de quem está no Simples, ele só aproveita o equivalente ao que esse fornecedor paga no regime (LC 214, art. 47). Para quem vende para outras empresas, isso pode pesar na negociação.
O erro mais caro é segurar o faturamento para caber no regime, adiando nota ou recusando cliente. A empresa deixa de crescer para economizar um imposto que talvez nem fosse maior fora do Simples.
O que você pode fazer agora é projetar a receita do ano que vem mês a mês e ver em que mês o acumulado cruza R$ 3,6 milhões e R$ 4,8 milhões.
A Planilha de Orçamento em Três Metas monta essa projeção. Com esse mês marcado, você chega ao contador com tempo para decidir.
Sócio em outra empresa: o faturamento soma?
Pode somar. Se um sócio da sua empresa também é sócio de outra empresa do Simples, tem mais de 10% de uma empresa fora dele ou administra outra empresa, a lei olha a receita bruta global. Se a soma passar de R$ 4,8 milhões, a sua empresa fica fora do Simples a partir do mês seguinte.
Desde 2025 a lei também soma todas as receitas da mesma empresa, ainda que em inscrições cadastrais diferentes (LC 123, art. 3º). Quem tem mais de um negócio leva o quadro inteiro ao contador antes de projetar o limite.
O limite do Simples muda em 2027?
Os valores não mudam: R$ 4,8 milhões de teto e R$ 3,6 milhões de sublimite continuam valendo. O que muda é a mecânica do sublimite, porque a reforma tributária revoga os artigos 19 e 20 da LC 123 em 1º de janeiro de 2027.
A partir dessa data, o sublimite de R$ 3,6 milhões passa a valer para o ICMS, o ISS e o IBS, o imposto novo que vai substituir os dois (LC 214, art. 517).
Ou seja: quem passar de R$ 3,6 milhões em 2027 tira da guia o ISS e também o IBS. A partir de quando isso vale e como esses impostos passam a ser pagos fora do DAS ainda dependem da regulamentação da reforma, e o contador acompanha.
O que mais muda no Simples com a reforma está no artigo sobre a reforma tributária no Simples Nacional.
Conclusão
O limite do Simples Nacional tem dois degraus. Acima de R$ 300 mil por mês, a sua empresa continua no Simples e passa a pagar o ISS em guia separada. Acima de R$ 400 mil por mês, ela sai do regime, no mês seguinte ou no ano seguinte, conforme o tamanho do excesso.
Nos dois casos, o que define o prazo para se preparar é o mês em que o acumulado cruza o limite. O que fazer ainda este mês: projetar o faturamento do ano que vem, marcar esse mês e levar a projeção ao contador.
Se a sua empresa vai passar a ter duas guias e ainda não tem uma rotina financeira que separe provisão, vencimento e conciliação de cada uma, fale com um consultor da Valoreasy.
Perguntas frequentes
Qual é o limite do Simples Nacional?
O limite do Simples Nacional é de R$ 4,8 milhões de receita bruta no ano-calendário, cerca de R$ 400 mil por mês. Para ICMS e ISS existe ainda o sublimite de R$ 3,6 milhões. Empresa aberta no meio do ano tem os limites proporcionais aos meses de atividade (LC 123, art. 3º, II e § 2º, e art. 13-A).
O que é o sublimite de R$ 3,6 milhões do Simples Nacional?
É o limite a partir do qual o ICMS e o ISS deixam de ser pagos dentro do DAS. A empresa continua no Simples Nacional e passa a recolher esses impostos à parte, a partir do mês seguinte ao do excesso, ou só no ano seguinte se o faturamento do ano ficar em até R$ 4,32 milhões (LC 123, art. 20, §§ 1º e 1º-A).
Ultrapassei o limite do Simples Nacional: quando a empresa sai?
A exclusão vale a partir do mês seguinte ao do excesso. Se o faturamento do ano ficar em até 20% acima do teto, ou seja, até R$ 5,76 milhões, a exclusão só vale no ano-calendário seguinte (LC 123, art. 3º, §§ 9º e 9º-A).
Quem passa do teto do Simples paga 20% a mais de imposto?
Não. A majoração de 20% sobre o excesso deixou de valer em 2016. Hoje, até a exclusão valer, a parte do faturamento que passou do teto paga as alíquotas máximas das tabelas do Simples (LC 123, art. 18, §§ 16 e 16-A). O único 20% em vigor é a tolerância.
Passei do sublimite: o que muda no ISS?
O ISS sai do DAS e passa a ser pago à prefeitura, com guia e vencimento próprios. O DAS continua, com a parcela do ISS reduzida (LC 123, art. 20, § 3º). Como o ISS passa a ser apurado depende das regras do seu município, e é o contador quem faz essa apuração.
O faturamento de duas empresas do mesmo sócio soma no limite do Simples?
Pode somar. Se o sócio tem participação em outra empresa do Simples, mais de 10% de uma empresa fora dele ou administra outra empresa, vale a receita bruta global. Passando de R$ 4,8 milhões, a empresa sai do Simples a partir do mês seguinte (LC 123, art. 3º, § 4º, III a V, e § 6º).
O limite do Simples Nacional muda com a reforma tributária?
Os valores não mudam. Em 1º de janeiro de 2027 a LC 214/2025 revoga os arts. 19 e 20 da LC 123 e reescreve o art. 13-A: o sublimite de R$ 3,6 milhões passa a valer para ICMS, ISS e IBS.
Existe uma planilha para projetar em que mês a empresa cruza o limite?
Sim. A Planilha de Orçamento em Três Metas da Valoreasy é gratuita e projeta o faturamento do ano mês a mês, o que mostra em que mês o acumulado passa de R$ 3,6 milhões e de R$ 4,8 milhões. Ela está em valoreasy.com.br/materiais/planilha-de-orcamento-empresarial.