O mês fechou, sobrou dinheiro na conta e vem a pergunta que todo dono de empresa faz: quanto disso é meu, e quanto eu posso tirar sem a Receita vir atrás?
A resposta tem três partes, e 2026 mexeu em duas delas.
O Simples Nacional continua deixando o sócio receber lucro sem imposto de renda, até um teto que pouca gente calcula. Acima de R$ 50 mil no mês para um mesmo sócio, agora existe retenção de 10%. E a regra para quem tem dívida com a União acabou de ser delimitada pelo STF.
Neste artigo você vai aprender a calcular quanto a sua empresa pode distribuir sem imposto, com exemplos em reais, e a conferir os dois pontos que mudaram antes de fazer a próxima retirada.
Distribuição de lucros e pró-labore: qual a diferença
Distribuição de lucros é a parte do resultado da empresa que vai para os sócios como retorno pelo dinheiro que investiram e pelo risco que correm. Ela só existe quando há lucro apurado e, no Simples Nacional, sai sem imposto de renda até um limite.
O pró-labore é outra coisa: é a remuneração pelo trabalho que você faz na empresa, como um salário. Ele tem valor mensal, entra como despesa e tem encargos, sem a isenção do lucro.
A própria lei do Simples deixa a fronteira clara. O que o sócio recebe é isento, salvo o que corresponder a pró-labore, aluguel ou serviço prestado.
Chamar de lucro o dinheiro que paga o seu trabalho não muda a natureza dele. Como definir esse valor é assunto do artigo Pró-labore: o que é e como definir o valor ideal.
Para separar as duas partes na sua própria conta, a Valoreasy oferece gratuitamente a Calculadora de Pró-labore. Ela divide o que o sócio tira da empresa em três chapéus: o salário pelo trabalho do dia a dia, um bônus ligado a uma meta e a parte do lucro, paga por semestre ou por ano.

Lucro não é o saldo da conta
O dinheiro que sobrou na conta não é o lucro que pode ser distribuído. Lucro é o que a operação gerou no período, depois de custos e despesas; o saldo é o que ficou no banco depois de tudo o que entrou e saiu, inclusive o que não tem nada a ver com o resultado.
Entre um e outro ficam o prazo que o cliente leva para pagar, as parcelas de empréstimo, os investimentos pagos à vista e as retiradas já feitas. Uma empresa pode ter R$ 40 mil na conta e ter lucrado R$ 15 mil no mês, ou o contrário.
Esse é o primeiro mito: “o que sobrou no caixa é meu”. Distribuir o saldo sem lucro apurado é adiantar um dinheiro que a empresa ainda não ganhou, e quem paga a diferença é o caixa do mês seguinte. Como enxergar essa distância todo mês está explicado no artigo sobre DRE gerencial.
Distribuição de lucros no Simples Nacional: quanto sai sem imposto
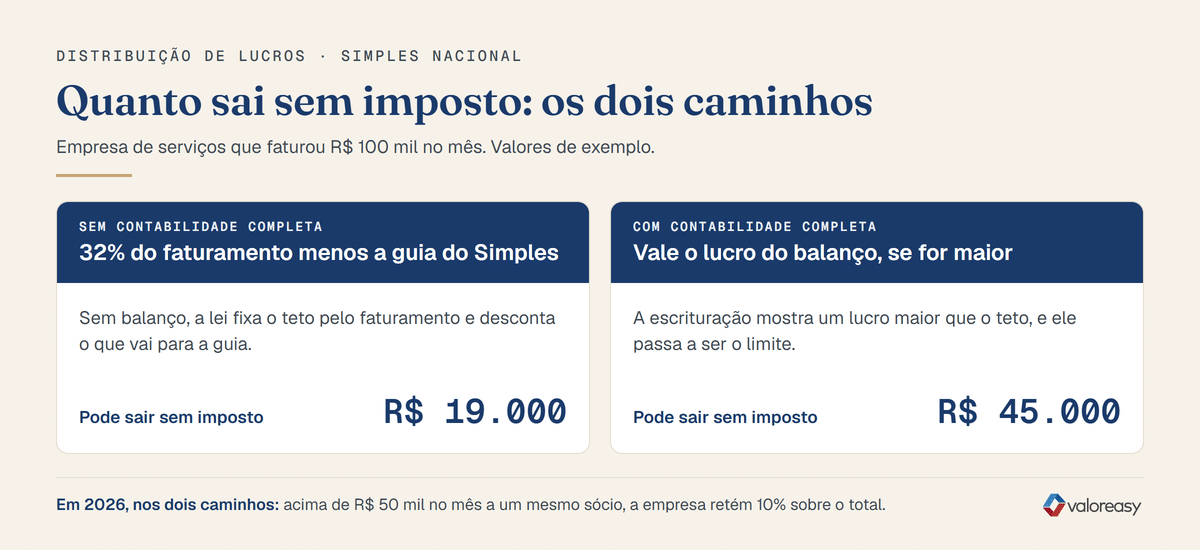
No Simples Nacional, o lucro distribuído ao sócio é isento de imposto de renda até um teto. Para uma empresa de serviços sem contabilidade completa, esse teto é 32% do faturamento menos o valor da guia do Simples do mesmo período.
A regra está no artigo 14 da Lei Complementar 123, a lei do Simples. Ela empresta os percentuais do artigo 15 da Lei 9.249/95, os mesmos que formam a base do Lucro Presumido: 32% para a prestação de serviços em geral e 8% como regra para comércio e indústria. Desse percentual da receita, sai o valor devido na guia do Simples do mesmo período.
Veja a conta numa empresa de serviços que faturou R$ 100 mil no mês:
| A conta do teto isento | R$ |
|---|---|
| Faturamento do mês | 100.000 |
| 32% do faturamento | 32.000 |
| Guia do Simples do mês (exemplo) | − 13.000 |
| Teto para distribuir sem imposto, sem contabilidade | 19.000 |
Com contabilidade completa, a conta pode ficar mais generosa. Se a empresa mantém escrituração e ela mostra um lucro maior que esse teto, vale o lucro da contabilidade: no mesmo exemplo, se o balanço apurar R$ 45 mil de lucro no mês, os R$ 45 mil podem sair isentos.
Aqui cai o segundo mito, “lucro não paga imposto, sempre”. Ele não paga até onde a empresa consegue mostrar que o lucro existe. O que passar do teto sem contabilidade que o sustente perde a isenção.
O que mudou na distribuição de lucros em 2026
Desde 1º de janeiro de 2026, quando uma empresa paga mais de R$ 50 mil de lucro a um mesmo sócio no mesmo mês, ela retém 10% de imposto de renda na fonte, calculados sobre o valor inteiro.
Exemplo: se o sócio recebe R$ 60 mil em outubro, a empresa retém R$ 6 mil e ele fica com R$ 54 mil. Se recebe R$ 50 mil, não há retenção.
A mudança veio com a Lei 15.270/2025, que incluiu o artigo 6º-A na Lei 9.250/95. Três detalhes do texto definem quem é atingido:
- A conta é por sócio e por empresa. O limite olha o que uma mesma empresa paga a uma mesma pessoa. Dois sócios que recebem R$ 40 mil cada, no mesmo mês, não têm retenção.
- A retenção é sobre o total do mês. Os 10% valem para o valor inteiro, e não só para o que passou de R$ 50 mil. Vários pagamentos no mesmo mês se somam: duas transferências de R$ 30 mil ao mesmo sócio contam como R$ 60 mil.
- O lucro antigo ficou de fora. Não entra o lucro apurado até 2025 cuja distribuição foi aprovada até 31 de dezembro de 2025 e é paga como o ato de aprovação previa.
A mesma lei criou uma tributação mínima anual para quem soma mais de R$ 600 mil de rendimentos no ano, contando inclusive os isentos, como o lucro distribuído. Vale a partir dos rendimentos de 2026. Se esse for o seu caso, a conversa sobre o valor e o calendário das retiradas é com o contador.
E quem está no Simples Nacional?
A resposta tem quatro partes, e a ordem importa:
- A Lei 15.270 não cita o Simples Nacional em nenhum trecho.
- A Receita Federal entende que a retenção vale para o Simples, segundo orientação publicada em dezembro de 2025.
- A OAB levou a discussão ao STF, na ADI 7917. O pedido de liminar foi negado em 26 de dezembro de 2025 e, em outubro de 2026, ainda não há decisão de mérito.
- Por isso, hoje, quem distribui mais de R$ 50 mil no mês a um mesmo sócio retém os 10%. Quem decide não reter assume uma tese que o Supremo ainda não julgou.
Empresa com dívida pode distribuir lucros?
Pode, na maior parte dos casos. A multa por distribuir lucro com dívida federal só existe quando três condições acontecem ao mesmo tempo: o débito está inscrito em dívida ativa da União, a cobrança não está suspensa e a dívida não tem garantia.
Esse é o terceiro mito, “quem deve não pode distribuir”. A regra vem do artigo 32 da Lei 4.357/64, que a Lei 8.212/91, da Seguridade Social, manda aplicar a toda empresa em débito com a União. Em 30 de setembro de 2026, o STF julgou a ADI 5161 e fixou as três condições como requisito para a multa.
| O que se ouve | O que a lei diz em 2026 |
|---|---|
| “Quem deve não pode distribuir lucro” | A multa só cabe com dívida inscrita em dívida ativa, cobrável e sem garantia |
| “Basta ter uma guia atrasada” | Guia atrasada que ainda não foi inscrita em dívida ativa não dispara a multa |
| “Parcelei, então continuo travado” | Parcelamento suspende a cobrança. Dívida parcelada não dispara a multa |
| “A multa é de 50% do lucro” | São 50% do valor distribuído, cobrados da empresa, e mais 50% dos administradores que receberam, cada multa limitada a 50% da dívida sem garantia |
A dívida também deixa de travar a distribuição quando está garantida, por depósito, fiança bancária, seguro garantia ou penhora, ou quando a cobrança está suspensa por recurso administrativo ou decisão judicial.
Antes de distribuir, a pergunta que importa não é “a empresa deve?”, e sim “a empresa tem alguma dívida inscrita, cobrável e sem garantia?”. Quem responde é o contador, com a situação fiscal da empresa em mãos.
Como fazer a distribuição de lucros em cinco passos
Fazer a distribuição de lucros sem erro é passar por cinco conferências antes de transferir o dinheiro, nesta ordem. Depois delas, o contador formaliza a distribuição na ata ou conforme o contrato social prevê.
- Apure o lucro. A DRE gerencial mostra quanto a operação gerou no período, e o contador confirma quanto disso é lucro.
- Olhe o caixa. Lucro apurado não é dinheiro disponível. Se o caixa não comporta a retirada, ela vira um empréstimo que o mês seguinte paga.
- Separe o pró-labore. O que remunera o seu trabalho sai como pró-labore, com os encargos dele. O que pode ser distribuído é o lucro que sobra depois disso.
- Confira a dívida. Veja se existe débito federal inscrito em dívida ativa, cobrável e sem garantia. Se existir, regularize, parcele ou garanta antes de distribuir.
- Confira os R$ 50 mil. Some tudo o que a empresa vai pagar a cada sócio no mês. Acima de R$ 50 mil, a empresa retém 10% sobre o total, pela regra de 2026.
Os cinco cabem numa reunião de fechamento. O que costuma faltar é o primeiro: sem lucro apurado todo mês, o teto do Simples, a conta do caixa e o limite dos R$ 50 mil viram estimativa.
Conclusão
Saber quanto você pode tirar da empresa sem imposto depende de três respostas.
No Simples, o teto isento é 32% do faturamento menos a guia, para serviços, ou o lucro que a contabilidade comprovar. Em 2026, acima de R$ 50 mil no mês para um mesmo sócio, a empresa retém 10% sobre o total. E a dívida só trava a distribuição quando está inscrita, cobrável e sem garantia.
As três começam no mesmo número: o lucro do mês, apurado a tempo de decidir. Na Valoreasy, o fechamento mensal fica pronto até o 5º dia útil, com DRE, fluxo de caixa e indicadores. E o seu contador recebe tudo pré-fechado e verificado para formalizar a distribuição.
Fale com um consultor da Valoreasy e veja como ter o lucro da sua empresa apurado todo mês, antes de decidir quanto tirar.
Perguntas frequentes
O que é distribuição de lucros e qual a diferença para o pró-labore?
Distribuição de lucros é a parte do lucro apurado da empresa que vai para os sócios como retorno pelo capital investido e pelo risco do negócio. O pró-labore é a remuneração pelo trabalho do sócio na empresa, paga todo mês como um salário e com encargos. No Simples Nacional, o lucro distribuído é isento de imposto de renda até um limite; o pró-labore não tem essa isenção.
Quanto a empresa do Simples Nacional pode distribuir de lucro sem imposto?
Sem contabilidade completa, a empresa de serviços do Simples Nacional pode distribuir sem imposto de renda até 32% do faturamento do período, menos o valor devido na guia do Simples no mesmo período. Para comércio e indústria, o percentual em regra é 8%. Se a empresa mantém escrituração contábil que mostra um lucro maior, vale o lucro da contabilidade. A base é o artigo 14 da Lei Complementar 123 e o artigo 15 da Lei 9.249/95.
O que mudou na distribuição de lucros em 2026?
Desde 1º de janeiro de 2026, pela Lei 15.270/2025, o lucro pago por uma mesma empresa a um mesmo sócio acima de R$ 50 mil no mês tem retenção de 10% de imposto de renda na fonte, calculada sobre o valor total do mês, sem deduções. Ficam de fora os lucros apurados até 2025 com distribuição aprovada até 31 de dezembro de 2025 e pagos nas condições do ato de aprovação.
A retenção de 10% sobre lucros acima de R$ 50 mil vale para o Simples Nacional?
A Lei 15.270/2025 não cita o Simples Nacional, mas a Receita Federal orienta que a retenção vale também para as empresas do Simples. A OAB questiona esse entendimento no STF, na ADI 7917; a liminar foi negada em dezembro de 2025 e, em outubro de 2026, não havia decisão de mérito. Por isso, o caminho seguro para quem distribui mais de R$ 50 mil no mês a um mesmo sócio é reter os 10% enquanto o Supremo não decide.
Empresa com dívida com a Receita pode distribuir lucros?
Pode, na maior parte dos casos. Desde o julgamento da ADI 5161 pelo STF, em 30 de setembro de 2026, a multa por distribuir lucros com dívida federal só se aplica quando a dívida está inscrita em dívida ativa da União, a cobrança não está suspensa e não há garantia. Dívida parcelada, garantida ou em discussão com a cobrança suspensa não dispara a multa, que é de 50% do valor distribuído para a empresa e de 50% para os administradores que receberam.
O dinheiro que sobrou no caixa é lucro para distribuir?
Não necessariamente. O saldo da conta mistura o resultado do mês com o prazo de recebimento dos clientes, parcelas de empréstimo, investimentos e retiradas anteriores. O que pode ser distribuído é o lucro apurado no período, e ainda assim só se houver caixa para pagá-lo sem comprometer as contas do mês seguinte.
Existe uma planilha para separar o pró-labore da distribuição de lucros?
Sim. A Valoreasy oferece gratuitamente a Calculadora de Pró-labore, que divide a renda do sócio em três chapéus: o salário pelo trabalho do dia a dia, o bônus ligado a metas e a parte do lucro, paga por semestre ou por ano.