O relatório do mês chega e diz que a empresa deu lucro. Mesmo assim, lá pelo dia 20, você está escolhendo qual conta pagar primeiro e adiando a própria retirada.
A reação mais comum é desconfiar do relatório. Na maior parte das vezes, ele está certo. O que falta é saber ler o que ele mostra e o que ele deixa de fora.
Neste artigo você vai entender o que é a DRE gerencial, por que ela pode mostrar lucro com o caixa no vermelho e como descobrir, todo mês, onde o seu lucro ficou antes de virar dinheiro.
O que é DRE gerencial
DRE gerencial é o relatório interno que mostra, mês a mês, se a operação da sua empresa dá lucro: parte da receita, desconta os custos e as despesas e chega ao resultado.
Ela serve para o dono decidir preço, corte de gasto e investimento, e por isso é montada do jeito que a empresa decide, separando por serviço, por cliente ou por unidade quando isso ajuda a enxergar o negócio.
Na prática, é o documento que responde se o negócio, do jeito que está rodando hoje, se paga. É ele que mostra se um contrato novo melhorou a margem ou só aumentou o trabalho.
DRE é a sigla de Demonstração do Resultado do Exercício. O “gerencial” quer dizer que ela é feita para quem administra a empresa, e não para cumprir obrigação.
DRE gerencial e DRE contábil: qual a diferença para o dono
A diferença está na pergunta que cada uma responde. A DRE contábil responde ao fisco e ao banco quanto a empresa lucrou segundo as regras da contabilidade. A DRE gerencial responde a você o que fazer no mês seguinte.
Por isso a contábil é padronizada, segue o calendário das obrigações e fica a cargo do contador. A gerencial é mensal, tem as linhas que fazem sentido para o seu negócio e precisa ficar pronta a tempo de ainda dar para agir.
As duas não competem. Uma cuida da obrigação, a outra da decisão. O problema aparece quando a empresa só tem a primeira e tenta decidir o mês com um relatório que chega meses depois.
Por que a DRE mostra lucro e o caixa não
Porque a DRE e o caixa registram o mesmo fato em momentos diferentes. A DRE registra a venda quando ela acontece; o caixa, quando o dinheiro entra na conta.
Esse é o regime de competência: cada receita e cada despesa entram no mês a que pertencem, independentemente de quando são pagas. O regime de caixa faz o contrário e só registra o que entrou ou saiu da conta bancária.
Os dois estão certos, e cada um serve para uma coisa. O de competência mostra se o negócio é lucrativo. O de caixa mostra se você consegue pagar as contas no dia 20.
Alguns sistemas geram uma DRE pelo regime de caixa. Ela fica parecida com um extrato e deixa de dizer se o negócio dá lucro, que é justamente o que se espera dela.
As quatro coisas que ficam entre o lucro e o dinheiro
Entre o lucro que a DRE mostra e o dinheiro que sobra na conta existem quatro movimentos. Quase toda diferença entre os dois cabe em um deles:
- Prazo de recebimento. A venda entra na DRE no mês em que foi feita, mas o cliente paga em 30, 60 ou 90 dias. Até lá, o lucro existe e o dinheiro ainda está com o cliente.
- Parcelas de empréstimo. Dos juros, a DRE sabe, porque eles são despesa. A parte da parcela que devolve o valor emprestado não aparece no resultado, mas sai do caixa todo mês.
- Investimentos. O equipamento, a reforma ou o sistema novo pagos à vista saem do caixa de uma vez. Na DRE eles não entram como despesa do mês, porque vão servir à empresa por anos.
- Retiradas dos sócios. O pró-labore é despesa e já está na DRE. O que o sócio tira além dele é distribuição de lucro: sai do caixa, mas não reduz o resultado.
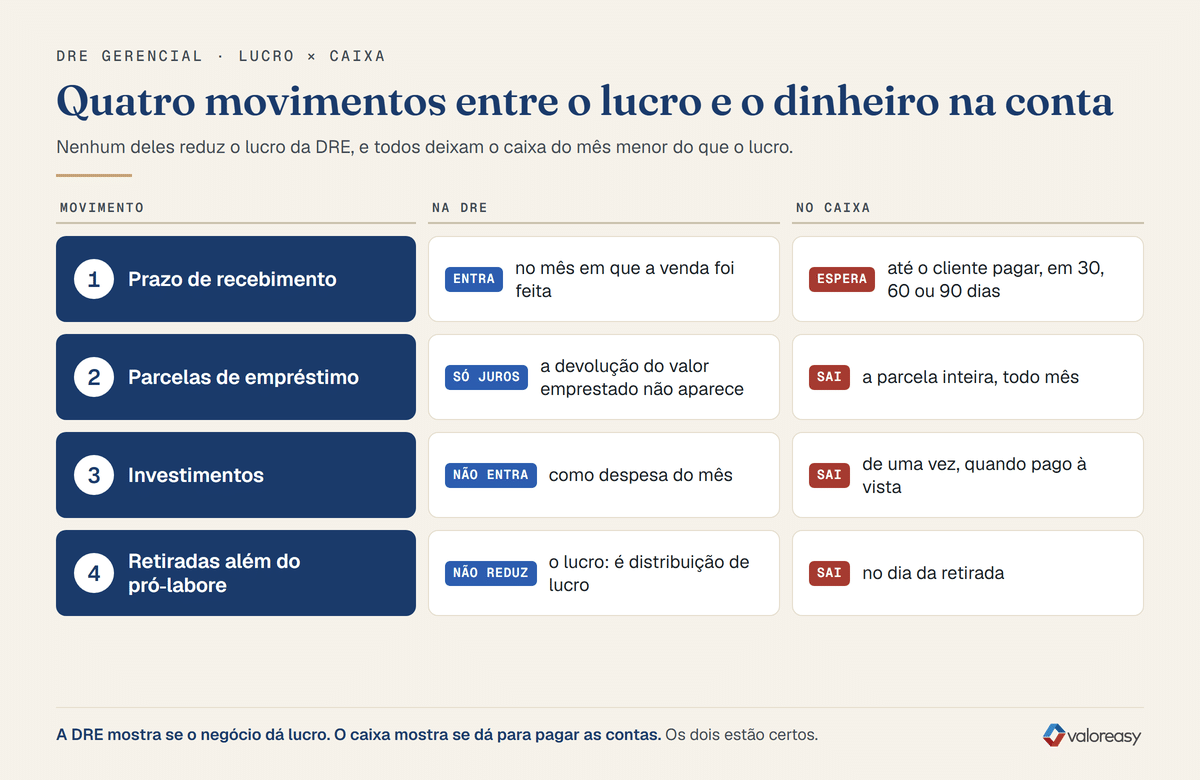
Só o primeiro depende do cliente. Os outros três são decisões da própria empresa, tomadas em momentos diferentes e quase nunca olhadas juntas.
É por isso que o aperto parece não ter explicação. Cada decisão fez sentido no dia em que foi tomada; o problema é que ninguém somou as quatro antes de o mês fechar.
Um mês na prática: R$ 18 mil de lucro e R$ 27,5 mil a menos no caixa
Imagine uma empresa de serviços que faturou R$ 120 mil no mês, com R$ 102 mil de custos e despesas. A DRE fecha com R$ 18 mil de lucro. No mesmo mês, o saldo da conta caiu R$ 27,5 mil.
| R$ | |
|---|---|
| Lucro do mês na DRE | + 18.000 |
| Vendas do mês que os clientes ainda vão pagar | − 20.000 |
| Parcela do empréstimo, sem os juros | − 6.500 |
| Notebooks novos pagos à vista | − 9.000 |
| Retirada dos sócios além do pró-labore | − 10.000 |
| Variação do caixa no mês | − 27.500 |
A empresa não perdeu dinheiro. Ela financiou o cliente, pagou dívida, investiu e distribuiu lucro, tudo no mesmo mês. A DRE e o extrato estão certos ao mesmo tempo.
O detalhe que mais pega o dono desprevenido está na primeira linha. Quanto mais a empresa cresce vendendo a prazo, maior fica o valor parado nas mãos dos clientes, e o mês de maior faturamento pode ser o de caixa mais apertado.
DRE e fluxo de caixa: como ler os dois juntos
A DRE diz se o negócio dá lucro; o fluxo de caixa diz se sobra dinheiro para pagar as contas. Lidos juntos, os dois explicam um ao outro, e a diferença entre eles deixa de ser surpresa.
Todo mês, três perguntas bastam:
- Deu lucro? A resposta está na DRE gerencial.
- Quanto desse lucro virou dinheiro? A resposta está no fluxo de caixa.
- Onde ficou a diferença? Nas quatro coisas acima: no que o cliente deve, na dívida, no investimento ou na retirada.
Se a terceira resposta não fecha, existe algum lançamento fora do lugar, e é ali que começa a conversa com quem cuida do seu financeiro.
Ler a DRE por dentro, linha a linha e mês contra mês, é outro passo, explicado no artigo sobre como analisar a DRE da empresa.
Plano de contas gerencial: a base que faz a DRE responder
A DRE gerencial só responde ao dono se os lançamentos estiverem classificados do jeito que ele decide. Essa classificação é o plano de contas gerencial: a lista de categorias onde cada entrada e cada saída de dinheiro é registrada.
Quando tudo cai em “despesas diversas”, a DRE não mostra o que ficou caro e o fluxo de caixa não mostra para onde o dinheiro foi.
Um plano de contas gerencial bem montado separa a operação do resto. Receitas e gastos do dia a dia ficam de um lado; empréstimos, investimentos e distribuição de lucros, de outro. São justamente as linhas que explicam a diferença entre o lucro e o caixa.
A Valoreasy disponibiliza gratuitamente um modelo de plano de contas gerencial em dois níveis, com as entradas e saídas já separadas dessa forma, pronto para adaptar ao sistema que a sua empresa usa.
O que muda quando alguém fecha o mês para você
Montar a DRE gerencial uma vez é possível. O difícil é ter, todo mês, os lançamentos classificados, os bancos conciliados e o relatório pronto a tempo de decidir alguma coisa.
Quando o fechamento atrasa, a DRE de setembro chega em novembro, e aí ela só conta o que já aconteceu.
É esse trabalho que um financeiro terceirizado assume. Na Valoreasy, o fechamento mensal fica pronto até o 5º dia útil, com DRE, fluxo de caixa e indicadores. Além dele, a sua empresa conta com a projeção de caixa dos próximos 90 dias.
A rotina que alimenta esse fechamento roda todo dia: contas a pagar e a receber, cobrança e conciliação bancária, com um dashboard atualizado diariamente. Assim o lucro e o caixa chegam juntos, no mesmo fechamento, e dá para ler um ao lado do outro.
Conclusão
Lucro sem dinheiro no caixa quase nunca é erro de relatório. É a distância normal entre a DRE, que registra o que a empresa vendeu e gastou, e o caixa, que registra o que entrou e saiu da conta.
Essa distância se explica por quatro movimentos: o prazo de recebimento, as parcelas de empréstimo, os investimentos e as retiradas. Quando você enxerga os quatro todo mês, o dia 20 deixa de ser surpresa.
Se a sua empresa já recebe relatório mas ainda não confia nele, ou se ele chega tarde demais para ajudar, essa é a conversa que vale ter.
Fale com um consultor da Valoreasy e entenda como ter a DRE gerencial e o fluxo de caixa da sua empresa prontos todo mês.
Perguntas frequentes
O que é DRE gerencial e qual a diferença para a DRE contábil?
DRE gerencial é o relatório interno que mostra, mês a mês, se a operação da empresa dá lucro, organizado da forma como o dono toma decisões. A DRE contábil segue as regras da contabilidade e serve ao fisco, ao banco e às obrigações legais. A contábil responde quanto a empresa lucrou segundo a norma; a gerencial responde o que o dono deve fazer no mês seguinte.
Por que a empresa dá lucro na DRE e não tem dinheiro no caixa?
Porque a DRE segue o regime de competência, que registra a venda quando ela acontece, e o caixa registra o dinheiro quando ele entra ou sai da conta. Entre os dois ficam quatro movimentos: o prazo que o cliente leva para pagar, a parte das parcelas de empréstimo que devolve o valor emprestado, os investimentos pagos à vista e as retiradas dos sócios além do pró-labore. Nenhum deles reduz o lucro, e todos deixam o caixa do mês menor do que o lucro.
Qual a diferença entre DRE e fluxo de caixa?
A DRE mostra se o negócio dá lucro, registrando receitas e despesas no mês a que pertencem. O fluxo de caixa mostra se há dinheiro para pagar as contas, registrando o que de fato entrou e saiu da conta bancária. Um não substitui o outro: a empresa precisa dos dois, lidos juntos, para saber se é lucrativa e se consegue pagar o mês.
Como analisar uma DRE gerencial?
Pelos dois caminhos clássicos: a análise vertical, que mostra cada linha como percentual da receita, e a análise horizontal, que compara o mesmo item mês contra mês. O passo a passo está no artigo sobre como analisar a DRE da empresa.
Quais são os dois tipos de DRE?
A DRE contábil, padronizada pelas regras da contabilidade e feita pelo contador para atender o fisco e o banco; e a DRE gerencial, de uso interno, mensal e montada do jeito que o dono decide.
A DRE gerencial precisa seguir o plano de contas da contabilidade?
Não. A DRE gerencial segue um plano de contas gerencial, montado pela forma como a empresa toma decisões, separando a operação de empréstimos, investimentos e distribuição de lucros. A Valoreasy oferece um modelo gratuito de plano de contas gerencial para começar.